本稿では、Excelのワークシート関数を用いて、オプションのグリークスの計算およびグリークスを用いた損益分析を行う。
グリークスの計算式
オプション価格を予想するために、グリークスというパラメータが用いられる。主に用いられるグリークスとして、デルタ\(\varDelta\)、ガンマ\(\varGamma\)、ベガ\(\mathcal V\)およびセータ\(\varTheta\)がある。
デルタ\(\Delta\)は、原資産価格の変化に対するオプション価格の変化率であり、次のように表される。ここで\(N(x)\)は標準正規分布の累積分布関数である。
・コールの場合
\(\quad\varDelta_C=\dfrac{\partial C}{\partial S}=e^{-q(T-t)}N(d_1)\)
・プットの場合
\(\quad\varDelta_P=\dfrac{\partial P}{\partial S}=-e^{-q(T-t)}N(-d_1)\)
ただし、
\(\quad N(z)=\dfrac{1}{\sqrt{2\pi}}\displaystyle\int_{-\infty}^{z}e^{-\frac{y^2}{2}}dy \)
\(\quad d_1=\dfrac{ln(\dfrac{S}{K})+(r+\dfrac{\sigma^2}{2})(T-t)}{\sigma\sqrt{T-t}}\)
\(\quad d_2=\dfrac{ln(\dfrac{S}{K})+(r-\dfrac{\sigma^2}{2})(T-t)}{\sigma\sqrt{T-t}}=d_1-\sigma\sqrt{T-t}\)
\(\quad S\):原資産価格、\(K\):権利行使価格、\(r\):無リスク利子率、\(\sigma\):ボラティリティ、
\(\quad T\):満期日、\(t\):現在
ガンマ\(\varGamma\)は、原資産価格の変化に対するデルタ\(\Delta\)の変化率であり、コールとプット共通の式で次のように表される。ここで\(N'(x)\)は標準正規分布の確率密度関数である。
\(\quad\varGamma=\dfrac{\partial\varDelta_C}{\partial S}=\dfrac{\partial^2 C}{\partial S^2}=e^{-q(T-t)}\dfrac{N'(d_1)}{S\sigma\sqrt{T-t}}=Ke^{-r(T-t)}\dfrac{N'(d_2)}{S^2\sigma\sqrt{T-t}}\)
\(\quad N'(x)=\dfrac{1}{\sqrt{2\pi}}e^{-\frac{x^2}{2}}\)
ベガ\(\mathcal V\)は、ボラティリティが1%変化したときのオプション価格の変化率であり、コールとプット共通の式で次のように表される。
\(\quad\mathcal V=\dfrac{\partial C}{\partial\sigma}=\dfrac{Se^{-q(T-t)}N'(d_1)\sqrt{T-t}}{100}=\dfrac{Ke^{-r(T-t)}N'(d_2)\sqrt{T-t}}{100}\)
セータ\(\varTheta\)は、1日経過後のオプション価格の変化量であり、次のように表される。
・コールの場合
\(\quad\varTheta_C (1年間)=-e^{-q(T-t)}\dfrac{SN'(d_1)\sigma}{2\sqrt{T-t}}-rKe^{-r(T-t)}N(d_2)+qSe^{-q(T-t)}N(d_1)\)
\(\quad\varTheta_C=\dfrac{\varTheta_C (1年間)}{1年間の日数}\)
または
\(\quad\varTheta_C=\dfrac{\varTheta_C (1年間)}{1年間の取引日の数}\)
・プットの場合
\(\quad\varTheta_P (1年間)=-e^{-q(T-t)}\dfrac{SN'(d_1)\sigma}{2\sqrt{T-t}}+rK^{-r(T-t)}N(-d_2)-qSe^{-q(T-t)}N(-d_1)\)
\(\quad\varTheta_P=\dfrac{\varTheta_P (1年間)}{1年間の日数}\)
または
\(\quad\varTheta_P=\dfrac{\varTheta_P (1年間)}{1年間の取引日の数}\)


Excelスプレッドシートでのグリークスの計算
日経225オプションを例に、Excelスプレッドシートを用いて、グリークスのシミュレーターを作る。
無リスク利子率として、代表的な新発10年物日本国債利回りを用いる。2026年8月12日終値の2.850%より、\(r=\)0.0285とする。
配当利回りとして、日経225の平均予想配当利回りの1.61%より、\(q=\)0.0161とする。
ボラティリティは、市場の動向により変動する。証券会社のオプション価格一覧に、オプションタイプ(コール、プット)、権利行使価格毎に、IV(インプライドボラティリティ)が記載されているので、これを用いるとよい。本稿では28%、\(\sigma\)=0.28とした。
標準正規分布の累積分布関数および確率密度関数は、NORM.S.DIST関数を用いる。
\(\quad標準正規分布=NORM.S.DIST(z,関数形式)\)
関数形式は、“TRUE”を入力することで累積分布関数となり、“FALSE”と入力することで確率密度関数となる。
\(T-t\)は満期までの日数を表す、1年間を1とするので、次のように計算する。
\(\quad T-t=\dfrac{満期までの日数}{}=\dfrac{満期までの日数}{365}\)
分子の(満期までの日数)の計算は、Days関数を用いる。開始日は現在、終了日はSQ日を設定する。
\(\quad満期までの日数=DAYS(終了日,開始日)\)
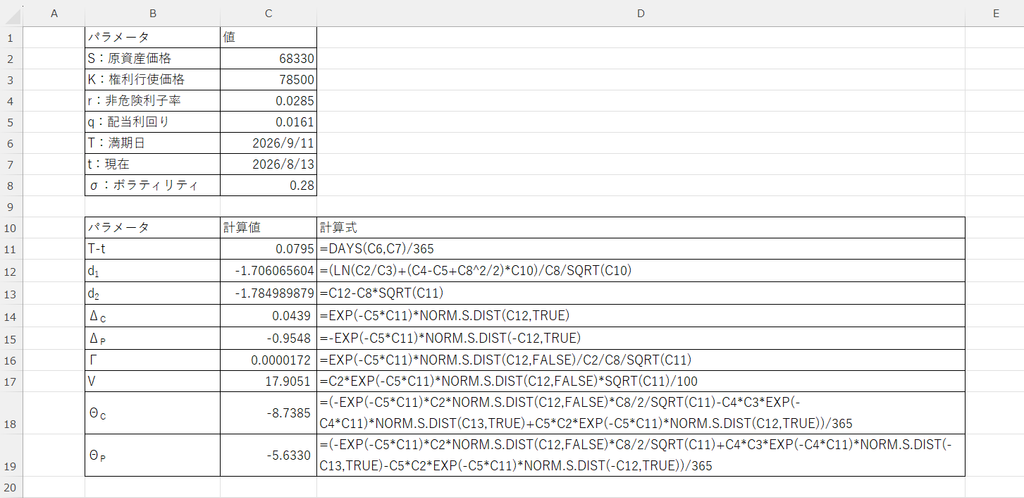
計算例を以下に示す。
セルC14~C19に\(\varDelta_C\)、\(\varDelta_P\)、\(\varGamma\)、\(\mathcal V\)、\(\varTheta_C\)および\(\varTheta_P\)が計算されている。
オプション取引の損益の分析
昨日と今日の原資産価格をそれぞれ\(S_{yesterday}\)、\(S_{today}\)、昨日と今日のボラティリティをそれぞれ\(\sigma_{yesterday}\)、\(\sigma_{today}\)として、取引後の損益\(P/L\)への各グリークスの寄与分を計算して、損益の分析に用いることができる。
\(\quadデルタ\varDeltaの寄与分:P/L_{\varDelta}=\varDelta(S_{today}-S_{yesterday})\)
\(\quadガンマ\varGammaの寄与分:P/L_{\varGamma}=\dfrac{\varGamma}{2}(S_{today}-S_{yesterday})^2\)
\(\quadベガ\mathcal Vの寄与分:P/L_{\mathcal V}=\mathcal V(\sigma_{today}-\sigma_{yesterday})\)
\(\quadセータ\Thetaの寄与分:P/L_{\varTheta}=\varTheta\)
\(\quadその他の寄与分:P/L_{Other}=P/L-(P/L_{\varDelta}+P/L_{\varGamma}+P/L_{\mathcal V}+P/L_{\varTheta})\)
複数のポジションを所有している場合は、それぞれのポジションで各グリークスの寄与分を分析する。
【オプション投資に関する免責事項】
本ブログで発信している情報は、オプション取引の仕組みや戦略に関する情報提供を目的としており、特定の取引を推奨・勧誘するものではありません。オプション取引は高いレバレッジ効果により、短期間で手元資金を上回る非常に大きな損失が発生するリスクがあります。特にオプションの「売り(ショート)」戦略には原理的に無限大の損失リスクが存在します。
実際の取引にあたっては、取引ルールやリスクを十分に理解された上で、必ずご自身の判断と自己責任において行ってください。本ブログの情報に基づいて被ったいかなる損害・損失についても、当方は一切の責任を負いかねます。