ショートストラングルの構築とローリング
ショートストラングルは、。同じ限月の異なる権利行使価格のOTMのコールとOTMのプットを同じ枚数で売り建てる合成ポジションであり、原資産の変動が小さい又はある価格の幅に収まると予測する時に取る戦略の一つである。それぞれのデルタの絶対値が同程度のコールとプットを売り建てることで、売り建てた時の原資産価格付近でコールとプットの合計のデルタがゼロになるようにする。
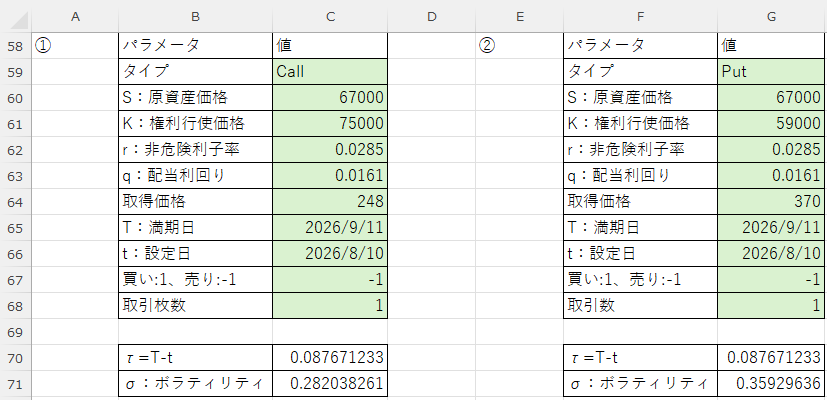
事例として、2026年8月10日に日経225が67,000円の時に、それぞれのデルタの絶対値が0.1程度の以下の2026年9月限の日経225オプションを売り建て、ショートストラングルを構築して、満期までの損益を計算した。
① 権利行使価格75,000円のコールオプション1枚売り建て、プレミアム248円
② 権利行使価格59,000円のプットオプション1枚売り建て、プレミアム370円
計算に用いたパラメーターと1週間毎の損益のグラフを以下に示した。
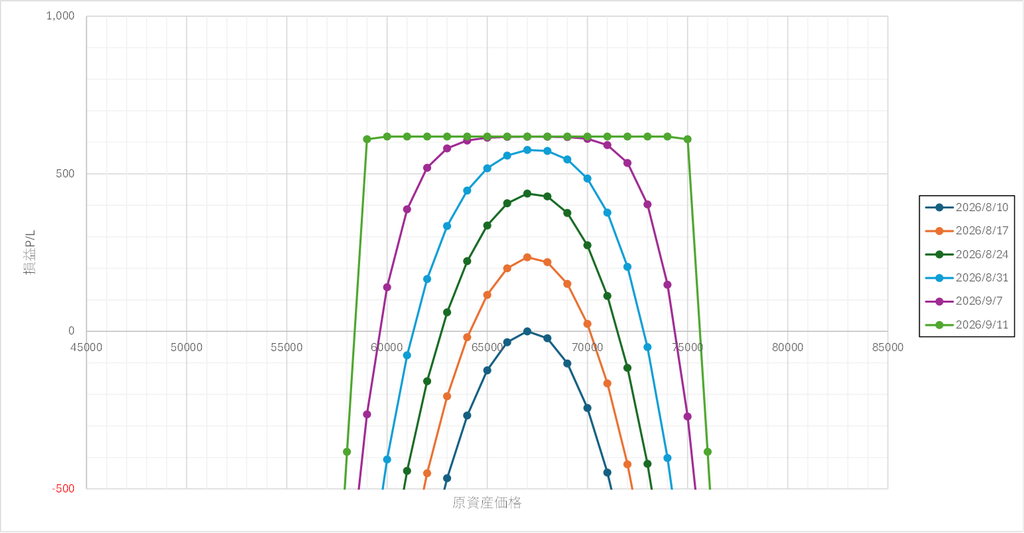
最大利益は、満期でSQ値が59,000~75,000円の時に、(248+370)×1000=618,000円となる。満期まで待ってもよいが、ポジション全体の利益率が6~7割またはポジション単体の利益率が8割になったら、決済買いして、次のポジションを構築するのがよい。次のポジションでは、よりATMに近いオプションを売り建てていく。これをローリングという。
事例では、日経225が67,000円付近で変動が小さければ、8月24日頃に利益率が7割になるので、ポジション全体を反対売買して決済する。同様にデルタ0.1のショートストラングルを構築し、利益率の7割で決済することを2回繰り返す。こうすることで、ショートストラングルを満期まで保持するよりも、利益を上げられる可能性がある。
以下は、1回目と2回目のローリングのポジションと利益計算の詳細である。ローリングをすることで、ローリングをしない時よりも、984,000-618,000=366,000円多く利益を上げていることが分かる。
(ローリング1回目のポジション)
2026年8月24日に、以下の日経225オプションを売り建て
① 権利行使価格73,000円のコールオプション1枚売り建て、プレミアム193円
② 権利行使価格61,000円のプットオプション1枚売り建て、プレミアム260円
(ローリング2回目のポジション)
2026年9月1日に、以下の日経225オプションを売り建て
① 権利行使価格71,500円のコールオプション1枚売り建て、プレミアム148円
② 権利行使価格62,500円のプットオプション1枚売り建て、プレミアム186円
(利益の計算)
1回目の利益:(248+370)×1,000×0.7=433,000円
2回目の利益:(193+260)×1,000×0.7=317,000円
3回目の利益:(148+186)×1,000×0.7=234,000円
合計利益:433,000+317,000+234,000=984,000円


ローリングの方法(1) デルタ一定でローリングする
前述では、デルタ一定でローリングする方法を紹介した。深掘りするため、デルタを0.05、0.1、0.15と振って、同様のシミュレーションを行った。
■デルタ0.05の事例
(初回)
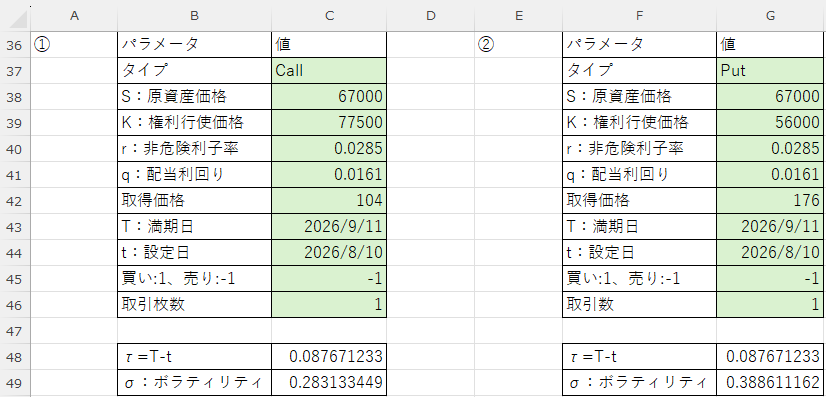
2026年8月10日に日経225が67,000円の時に、以下の2026年9月限の日経225オプションを売り建て
① 権利行使価格77,500円のコールオプション1枚売り建て、プレミアム104円
② 権利行使価格56,000円のプットオプション1枚売り建て、プレミアム176円
計算に用いたパラメーターと1週間毎の損益のグラフを以下に示した。
最大利益は、満期でSQ値が56,000~77,500円の時に、(104+176)×1000=280,000円となる。
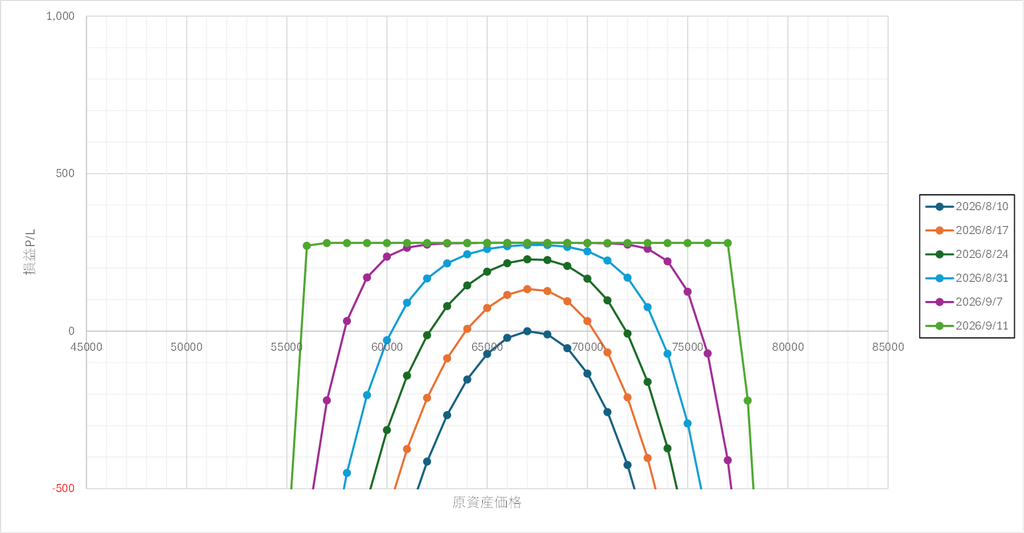
以下は、1回目と2回目のローリングのポジションと利益計算の詳細である。ローリングをすることで、ローリングをしない時よりも、417,200-280,000=137,200円多く利益を上げていることが分かる。
(ローリング1回目のポジション)
2026年8月21日に、以下の日経225オプションを売り建て
① 権利行使価格75,000円のコールオプション1枚売り建て、プレミアム87円
② 権利行使価格58,500円のプットオプション1枚売り建て、プレミアム120円
(ローリング2回目のポジション)
2026年8月31日に、以下の日経225オプションを売り建て
① 権利行使価格73,000円のコールオプション1枚売り建て、プレミアム73円
② 権利行使価格60,500円のプットオプション1枚売り建て、プレミアム83円
(利益の計算)
1回目の利益:(104+176)×1,000×0.7=196,000円
2回目の利益:(87+73)×1,000×0.7=112,000円
3回目の利益:(73+83)×1,000×0.7=109,200円
合計利益:196,000+112,000+109,200=417,200円
■デルタ0.1の事例
前項に記載
■デルタ0.15の事例
(初回)
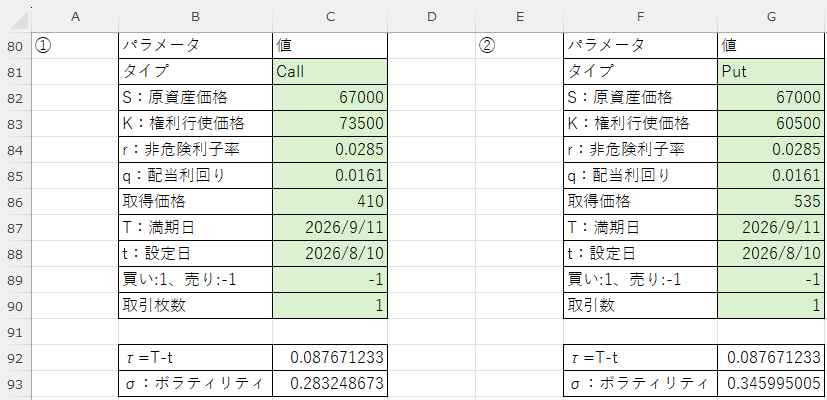
2026年8月10日に日経225が67,000円の時に、以下の2026年9月限の日経225オプションを売り建て
① 権利行使価格73,500円のコールオプション1枚売り建て、プレミアム410円
② 権利行使価格60,500円のプットオプション1枚売り建て、プレミアム535円
計算に用いたパラメーターと1週間毎の損益のグラフを以下に示した。
最大利益は、満期でSQ値が60,500~73,500円の時に、(410+535)×1000=945,000円となる。
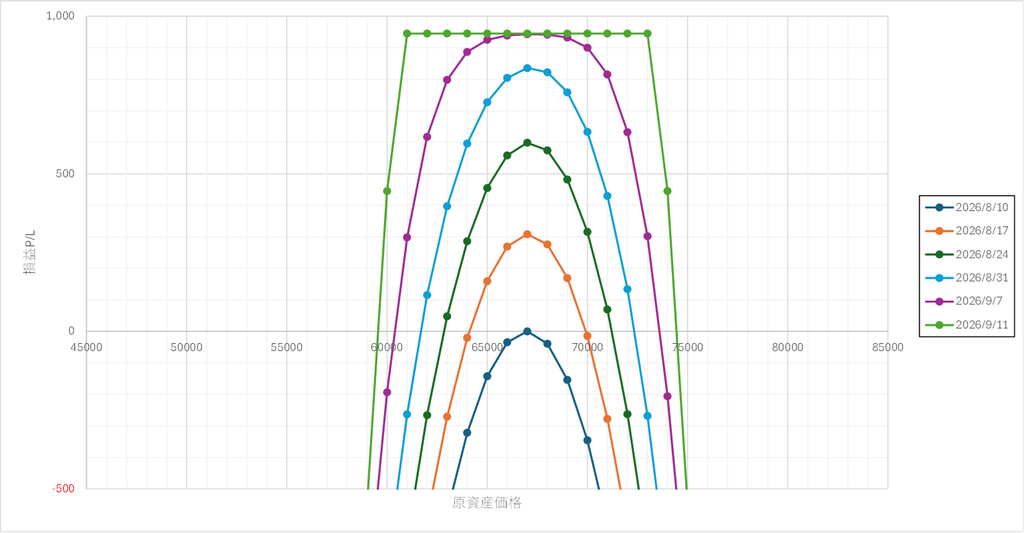
以下は、1回目と2回目のローリングのポジションと利益計算の詳細である。ローリングをすることで、ローリングをしない時よりも、1,477,000-945,000=532,000円多く利益を上げていることが分かる。
しかしながら、ローリング1回目では、コールおよびプットオプションの両方の権利行使価格と日経225との価格差が4,500円はあり、満期まで日数を残していることを考えると、損失のリスクは高いと考える。また、ローリング2回目ではコールおよびプットオプションの両方の権利行使価格と日経225との価格差が3,000円とかなり近い。損失のリスク回避のため、ローリング1回目と2回目は行わない方が賢明と考える。
(ローリング1回目のポジション)
2026年8月26日に、以下の日経225オプションを売り建て
① 権利行使価格71,500円のコールオプション1枚売り建て、プレミアム298円
② 権利行使価格62,500円のプットオプション1枚売り建て、プレミアム360円
(ローリング2回目のポジション)
2026年9月3日に、以下の日経225オプションを売り建て
① 権利行使価格70,000円のコールオプション1枚売り建て、プレミアム238円
② 権利行使価格64,000円のプットオプション1枚売り建て、プレミアム269円
(利益の計算)
1回目の利益:(410+535)×1,000×0.7=662,000円
2回目の利益:(298+360)×1,000×0.7=461,000円
3回目の利益:(238+269)×1,000×0.7=355,000円
合計利益:196,000+112,000+109,200=1,477,000円
デルタ一定のローリングでは、満期まで原資産価格の変動が小さければ、コールとプットのそれぞれのデルタが大きいほど、利益は増大する。しかしながら、現実には、原資産の急激な価格変動は起こりうるため、デルタ0.1以下で行うのがよいと考える。
【オプション投資に関する免責事項】
本ブログで発信している情報は、オプション取引の仕組みや戦略に関する情報提供を目的としており、特定の取引を推奨・勧誘するものではありません。オプション取引は高いレバレッジ効果により、短期間で手元資金を上回る非常に大きな損失が発生するリスクがあります。特にオプションの「売り(ショート)」戦略には原理的に無限大の損失リスクが存在します。
実際の取引にあたっては、取引ルールやリスクを十分に理解された上で、必ずご自身の判断と自己責任において行ってください。本ブログの情報に基づいて被ったいかなる損害・損失についても、当方は一切の責任を負いかねます。