本稿では、オプション取引のの損益を予測するシミュレーターを作る。
損益シミュレーターを作る
オプションを売買後の損益を予測するシミュレーターを作る。
なお、計算は以下のステップで行う。また、期間を通じて全ての条件でボラティリティは一定とする。
<ステップ1>
以下の取引時の情報をパラメーターとして、自作関数F_Volatility(\(Type,S,K,r,q,OV,\tau\))を用いて、取引時の保有ポジションのボラティリティ\(\sigma\)を計算する。
―取引時の情報
・タイプ \(Type\)(コールCallかプットPutか)
・原資産価格 \(S\)
・権利行使価格 \(K\)
・非危険利子率(無リスク利子率) \(r\)
・配当利回り \(q\)
・取得価格 \(OV\)
・SQ日 \(T\)
・取得日 \(t\)
<ステップ2>
予測したい日付t’、その時の原資産価格S’をパラメーターとして加え、自作関数F_OptionValue(\(Type,S’,K,r,q,σ,\tau’\))を用いて、予測したい日付\(t’\)での保有ポジションのオプション価格\(OV’\)を計算する。
<ステップ3>
取引枚数\(n\)として、予測したい日付\(t’\)での保有ポジションの損益\(P/L\)を計算する。
・買いの場合
\(P/L=OV’-OV\)
・売りの場合
\(P/L=-(OV’-OV)\)
日経225オプションを題材にして、損益シミュレーターを作る。
■事例1
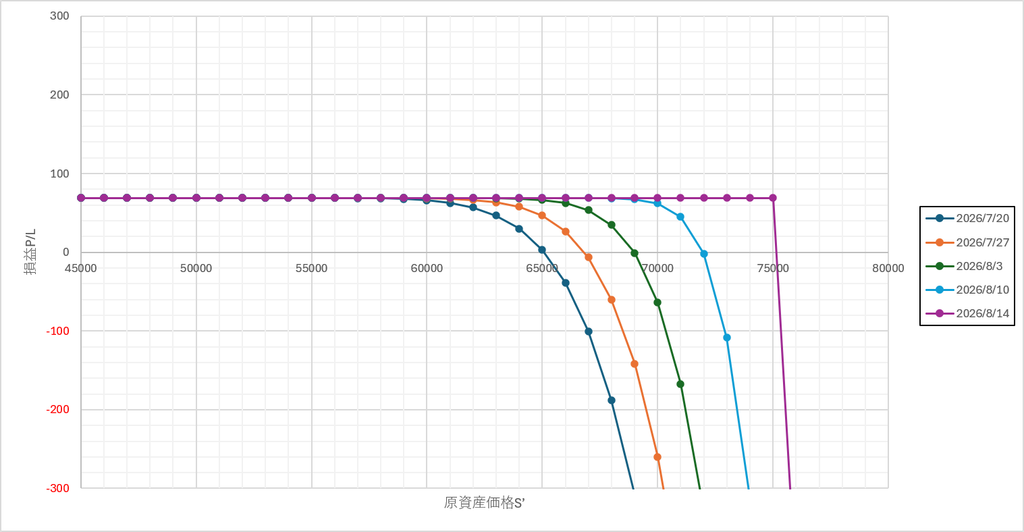
2026年7月20日に、2026年8月限、権利行使価格75,000円のコールオプションを69円で1枚売り。取引成立時の日経225は65,080円であった。
<ステップ1>
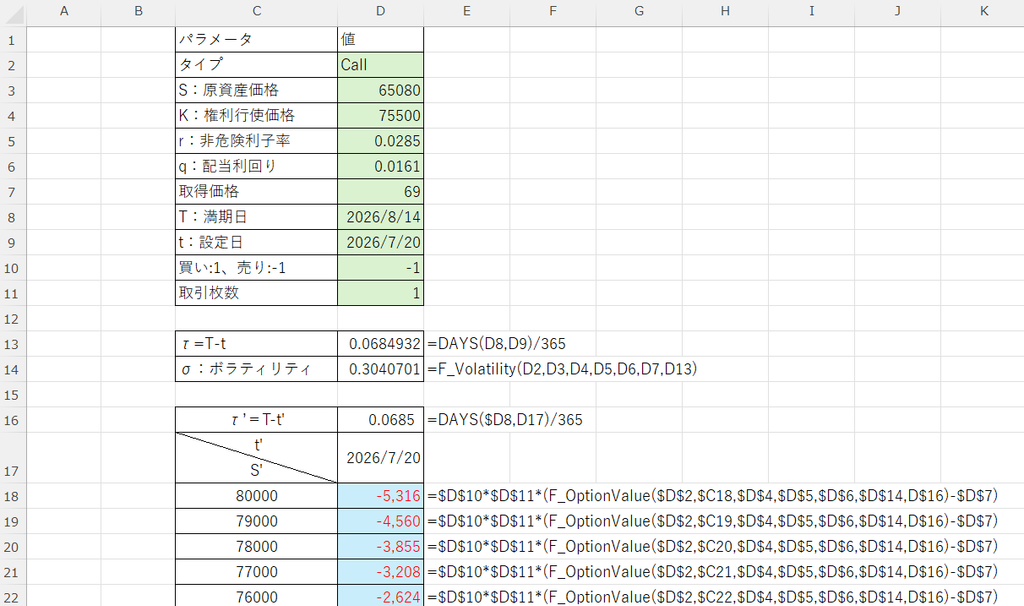
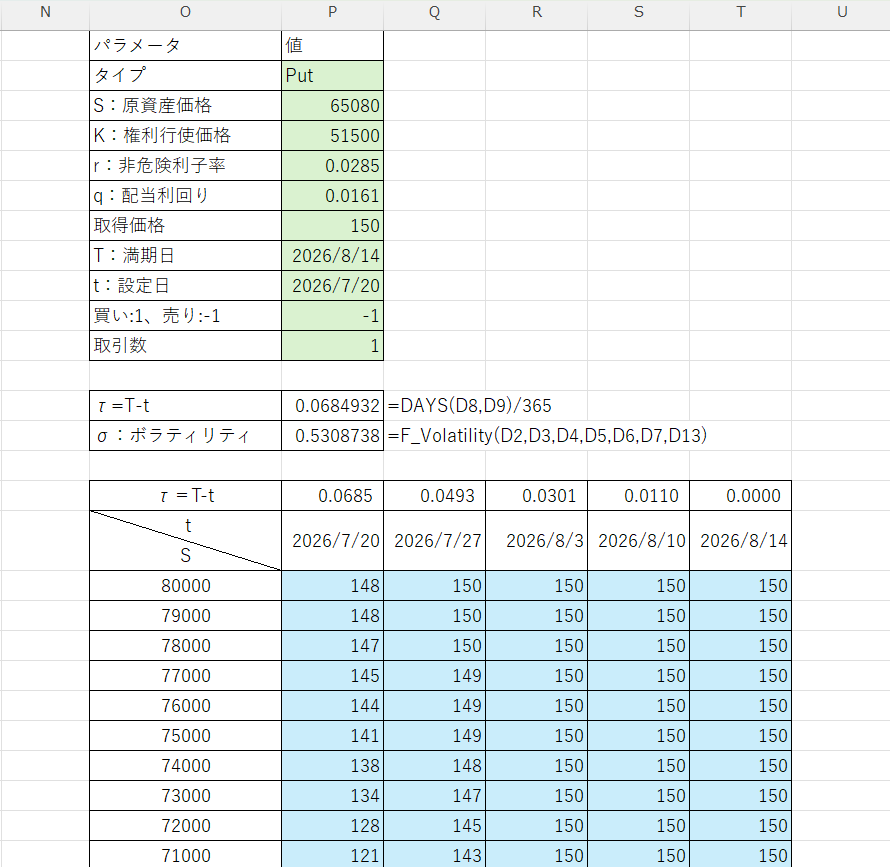
セルD1~D11に取引時の情報を入力する。セルD10には買いであれば”1”を、売りであれば”-1”を入力する。D11には取引枚数を入力する。日経225オプションでは、取引枚数の1,000倍が取引金額になる。
セルD18に\(\tau=T-t\)、D19にボラティリティ\(\sigma\)を計算する数式を入力する。数式はそれぞれ右のセルに示した。
<ステップ2><ステップ3>
ステップ2とステップ3は同時に処理した。
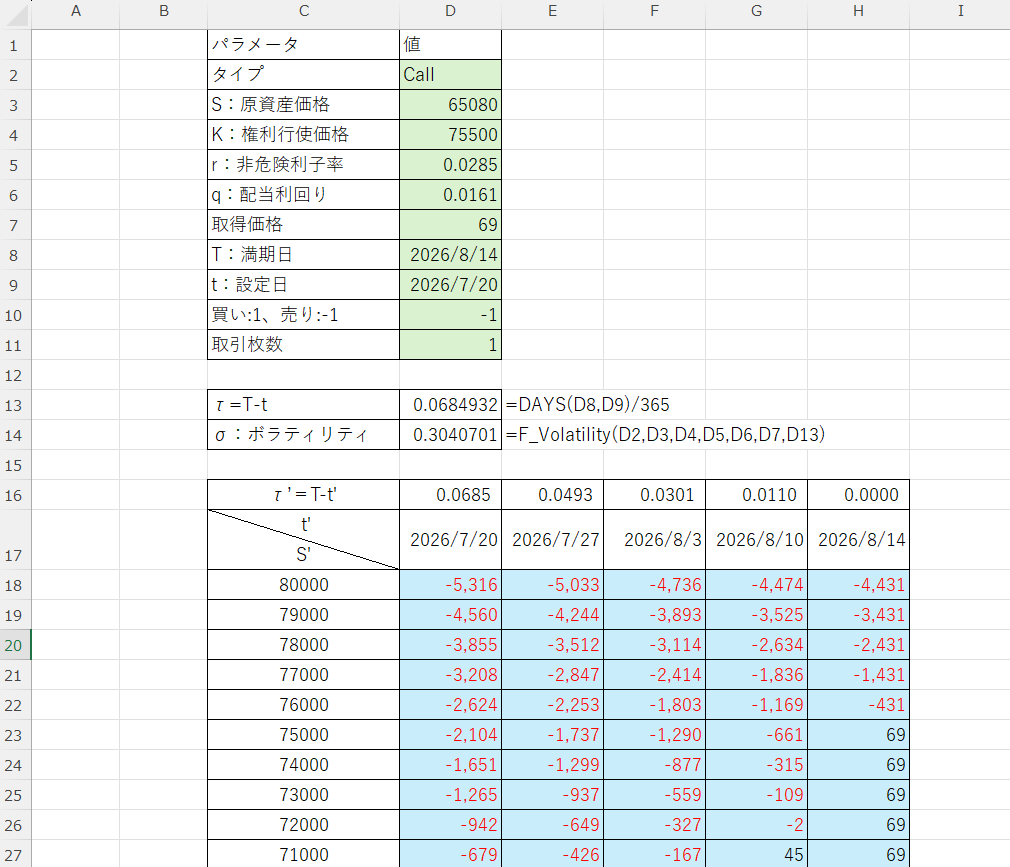
C列18行目以降に予測したい原資産価格\(S‘\)、17行目D列以降に予測したい日付\(t’\)を入力する。16行目D列以降に\(\tau’=T-t’\)を計算するように数式を入力する。原資産価格\(S‘\)と\(\tau’\)の各交点に\(P/L\)を計算する数式を入力する。数式はそれぞれ右のセルに示した。
計算した事例を以下に示す。
SQ日まで1週間置きに計算した事例が以下である。水色の網掛けの部分が\(P/L\)である。
また、上記の結果を、横軸に原資産価格\(S’\)、縦軸に損益\(P/L\)として、プロットしたのが、下のグラフである。
■事例2
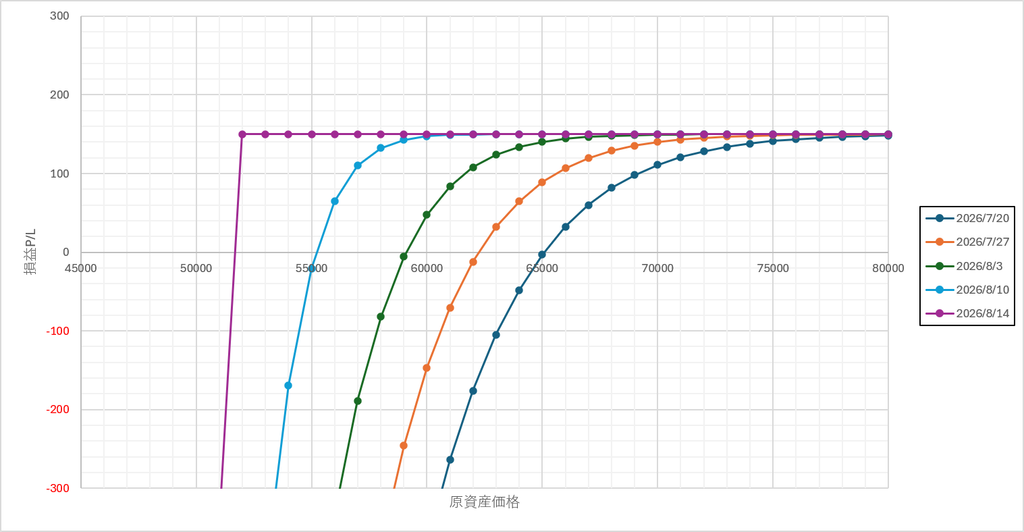
2026年7月20日に、2026年8月限、権利行使価格51,500円のプットオプションを150円で1枚売り。取引成立時の日経225は65,080円であった。
SQ日まで1週間置きに計算した事例が以下である。水色の網掛けの部分が\(P/L\)である。
また、上記の結果を、横軸に原資産価格S’、縦軸に損益\(P/L\)として、プロットしたのが、下のグラフである。


合成ポジションの損益シミュレーターを作る
合成ポジションの損益\(P/L_total\)計算は、それぞれの\(P/L\)を計算して、同じ原資産価格と同じ日付の\(P/L\)の総和をとればよい。m個のポジションからなる合成ポジションを数式で表すと以下になる。
\(P/L_{Total}=\displaystyle\sum_{i=1}^{m}P/L_i\)
前述の事例1と事例2で計算したP/Lを同じ原資産価格と同じ日付のP/Lで足し合わせたのが、以下である。
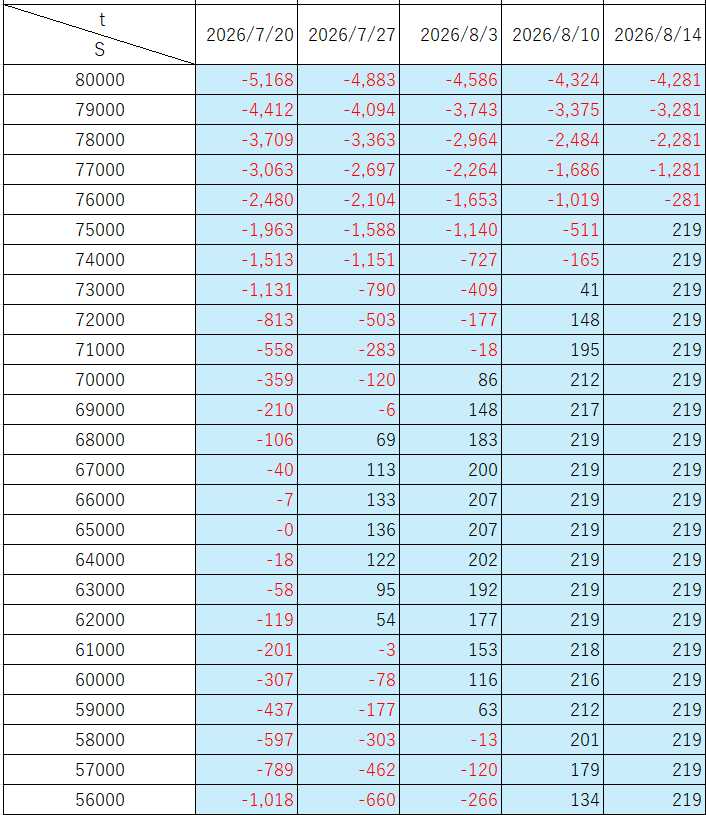
また、上記の結果を、横軸に原資産価格\(S’\)、縦軸に損益\(P/L\)として、プロットしたのが、下のグラフである。
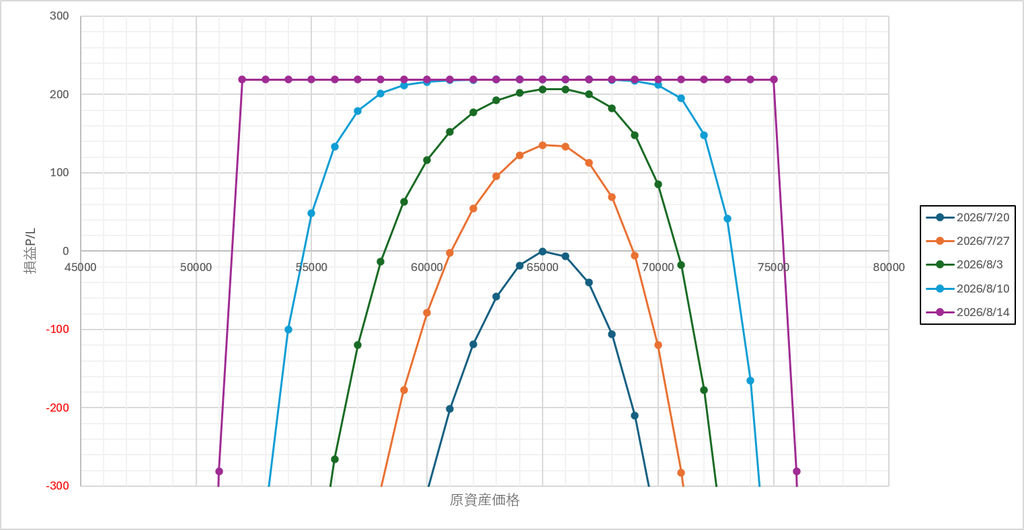
SQ日までポジションを保有し、日経225のSQ値が51,500~75,500円であれば、取引成立時に得た(69+150)×1,000円=216,000円がそのまま利益になる。
事例のように、同じ限月に異なる権利行使価格のOTMのコールとOTMプットを同じ枚数で売り建てる合成ポジションを、ショートストラングルと呼ぶ。
その他の合成ポジションも、構成するそれぞれのポジションの損益を計算し、その総和をとれば、損益を見積もることができる。
【オプション投資に関する免責事項】
本ブログで発信している情報は、オプション取引の仕組みや戦略に関する情報提供を目的としており、特定の取引を推奨・勧誘するものではありません。オプション取引は高いレバレッジ効果により、短期間で手元資金を上回る非常に大きな損失が発生するリスクがあります。特にオプションの「売り(ショート)」戦略には原理的に無限大の損失リスクが存在します。
実際の取引にあたっては、取引ルールやリスクを十分に理解された上で、必ずご自身の判断と自己責任において行ってください。本ブログの情報に基づいて被ったいかなる損害・損失についても、当方は一切の責任を負いかねます。