「オプション取引シミュレーターを作る」で合成ポジションの一例として、ショートストラングルのシミュレーションを行った。
本稿では、日経225オプション、ミニ日経225オプションを題材に、様々な合成ポジションのシミュレーションを行ってみる。
ロングストラドル
同じ限月、権利行使価格のコールとプットを同じ枚数で、ATM付近で買い建てる合成ポジション
(事例)
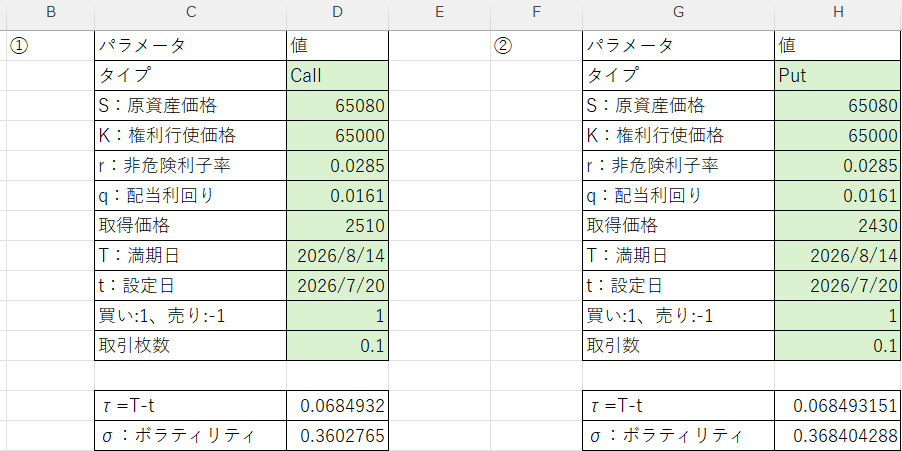
2026年7月20日に、日経225が65,080円の時に以下①②を取引。
① 2026年8月限、権利行使価格65,000円のミニコールオプションを2,510円で1枚買い。
② 2026年8月限、権利行使価格65,000円のミニコールオプションを2,1 430円で1枚買い。
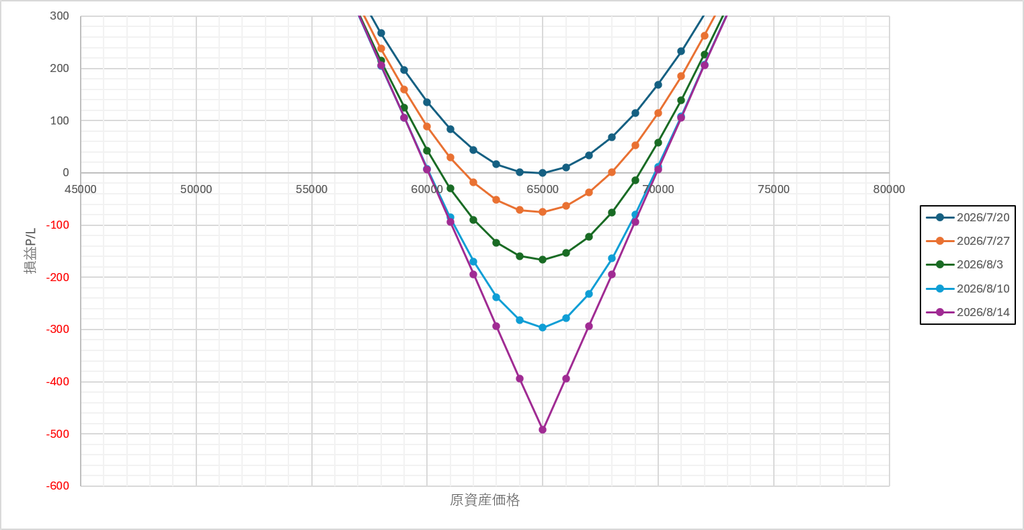
入力パラメーターと損益図を以下に示す。日経225の値動きが大きい時に有利なポジションである。
ショートストラドル
同じ限月、権利行使価格のコールとプットを同じ枚数で、ATM付近で売り建てる合成ポジション
(事例)
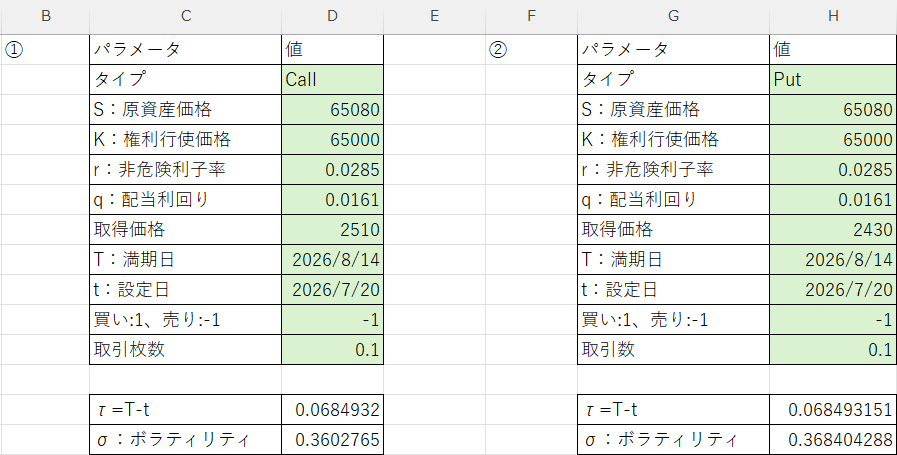
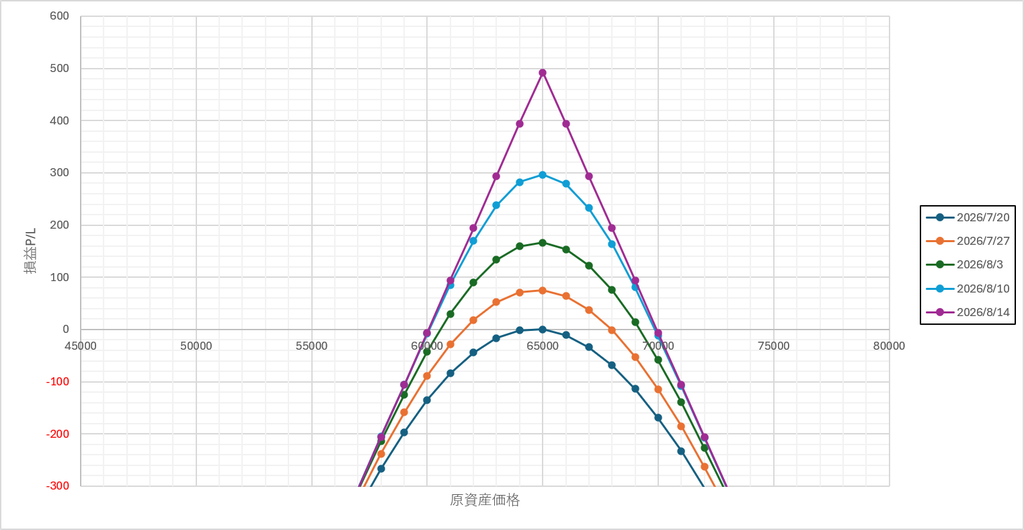
2026年7月20日に、日経225が65,080円の時に以下①②を取引。
① 2026年8月限、権利行使価格65,000円のミニコールオプションを2,510円で1枚売り。
② 2026年8月限、権利行使価格65,000円のミニコールオプションを2,430円で1枚売り。
入力パラメーターと損益図を以下に示す。上のロングストラドルとは逆に、日経225の値動きが小さい時に有利なポジションである。


ロングストラングル
同じ限月の異なる権利行使価格のOTMのコールとOTMのプットを同じ枚数で買い建てる合成ポジション
(事例)
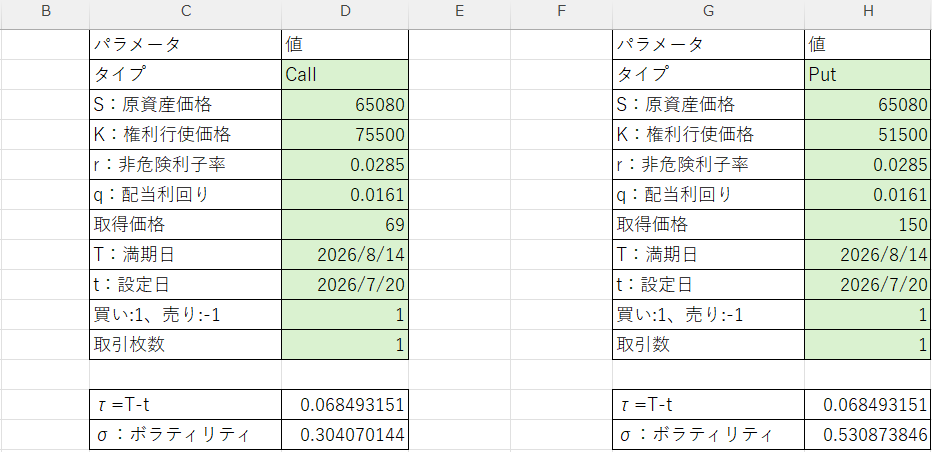
① 2026年8月限、権利行使価格75,500円のコールオプションを69円で1枚買い。
② 2026年8月限、権利行使価格51,500円のプットオプションを150円で1枚買い。
入力パラメーターと損益図を以下に示す。日経225の値動きが大きい時に有利なポジションである。
ショートストラングル
同じ限月の異なる権利行使価格のOTMのコールとOTMのプットを同じ枚数で売り建てる合成ポジション
(事例)
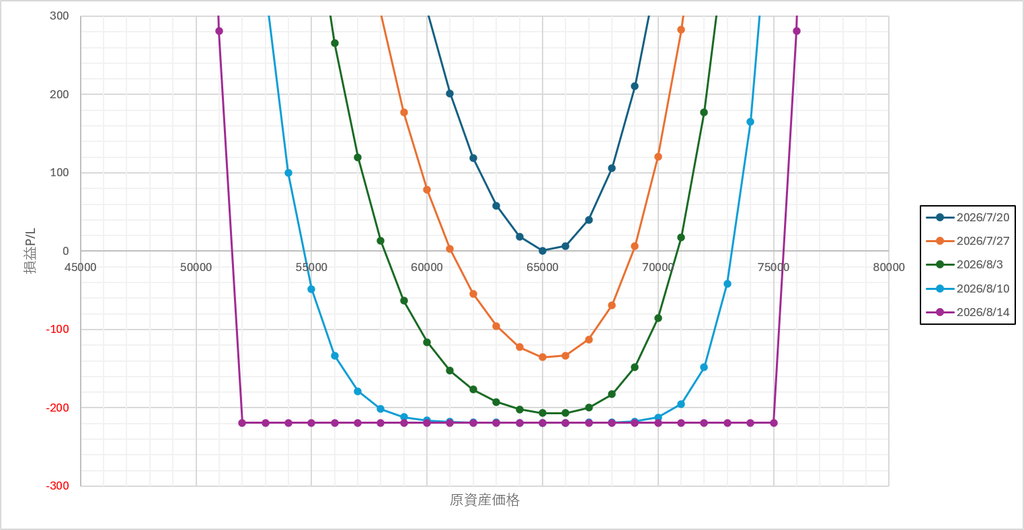
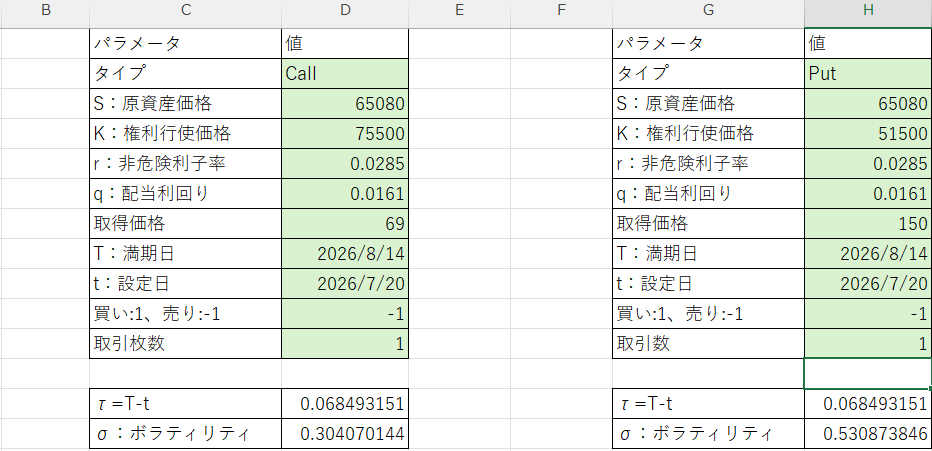
① 2026年8月限、権利行使価格75,500円のコールオプションを69円で1枚売り。
② 2026年8月限、権利行使価格51,500円のプットオプションを150円で1枚売り。
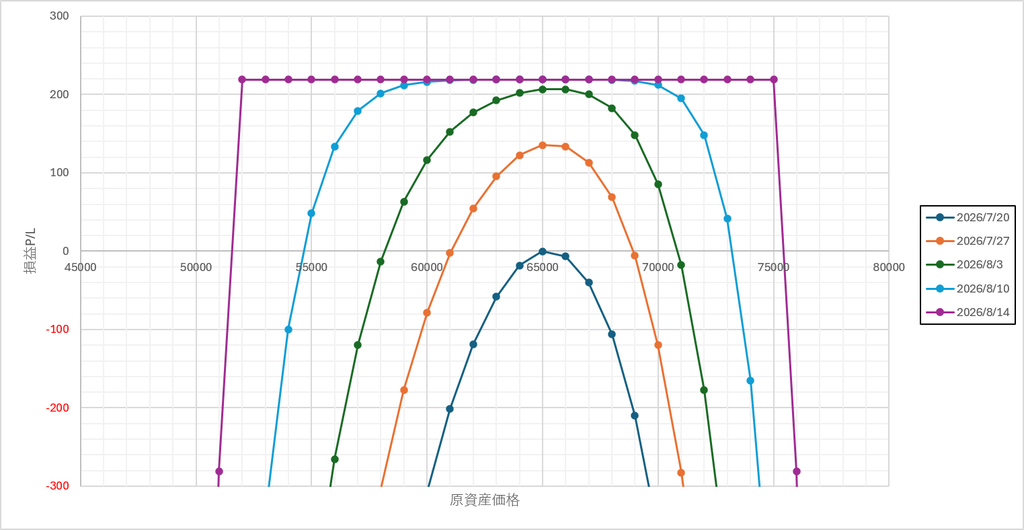
入力パラメーターと損益図を以下に示す。SQ日までポジションを保有した時に、日経225のSQ値が 51500~75,500円であれば、取引成立時に得た(69+150)×1,000円=216,000円がそのまま利益になる。
ブルスプレッド
同じ限月で権利行使価格の低いオプションを買い建て、同じ限月の権利行使の高いオプションを同じ枚数売り建てる合成ポジション。
相場に対して強気の見通しの時に、利益を狙うポジション。原資産の下落時の損失と最大利益が限定される。
(事例)
ブルコールスプレッドの事例を示す。
2026年7月20日に、日経225が65,080円の時に以下①②を取引
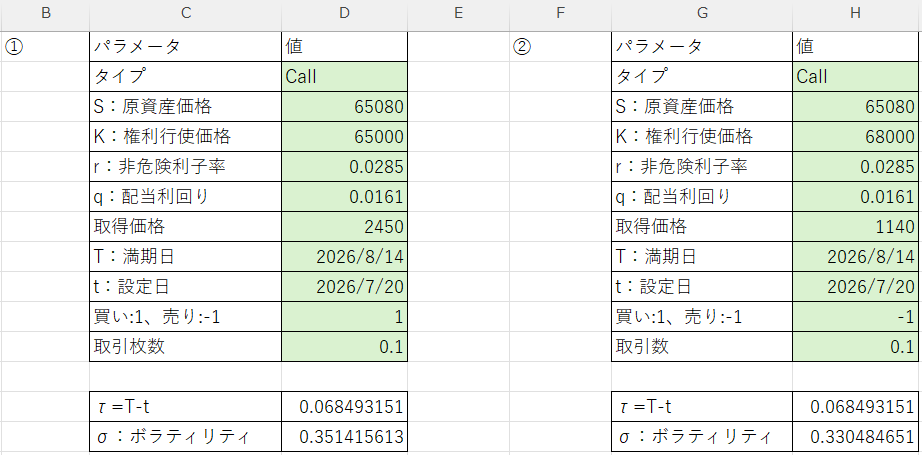
① 2026年8月限、権利行使価格65,000円のミニコールオプションを2,450円で1枚買い。
② 2026年8月限、権利行使価格60,000円のミニプットオプションを1,140円で1枚売り。
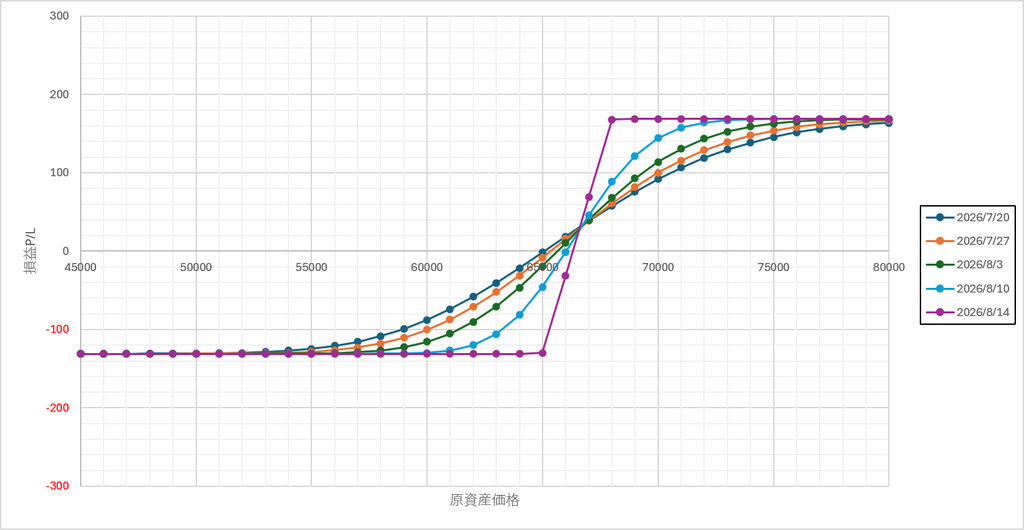
入力パラメーターと損益図を以下に示す。SQ日までポジションを保有した時に、日経225のSQ値が 68,000円以上であれば、[(68,000-65,000)-(2,450-1,140)]×100=169,000円の利益を得る。逆に、65,000円以下であれば、最初に支払った額(2,450-1,140)×100=131,000円となり、損失は限定される。
ベアスプレッド
同じ限月で権利行使価格の低いオプションを売り建て、同じ限月の権利行使の高いオプションを同じ枚数買い建てる合成ポジション。
原資産が下落した時に、利益を狙うポジション。原資産の上昇時の損失と最大利益が限定される。
(事例)
ベアコールスプレッドの事例を示す。
2026年7月20日に、日経225が65,080円の時に以下①②を取引
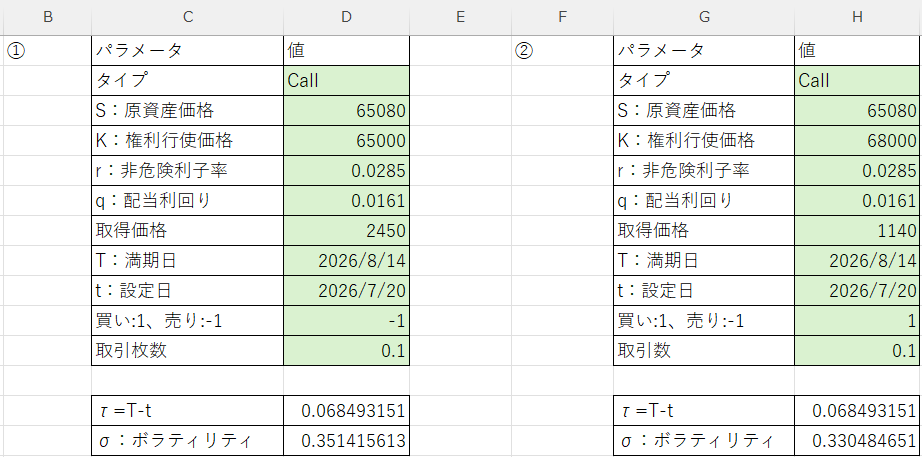
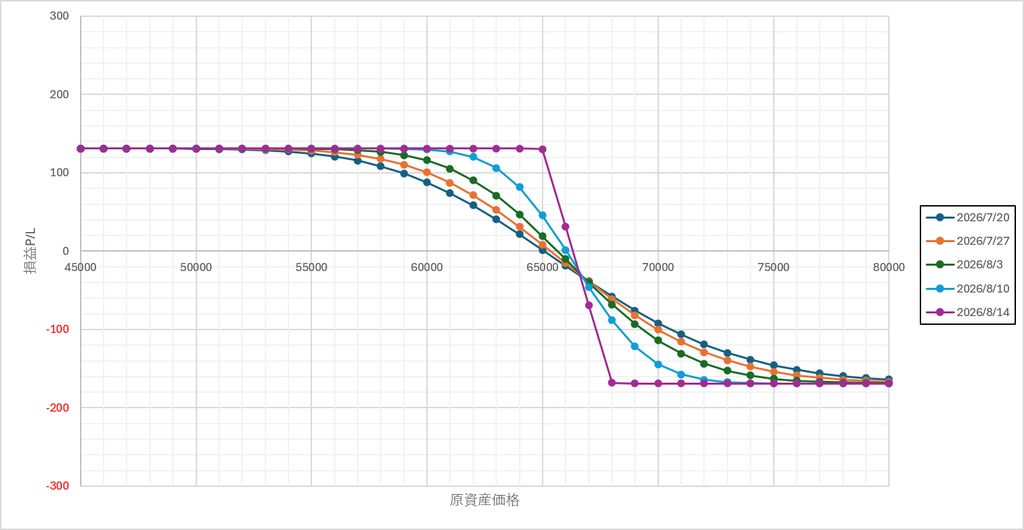
① 2026年8月限、権利行使価格65,000円のミニコールオプションを2,450円で1枚売り。
② 2026年8月限、権利行使価格68,000円のミニプットオプションを1,140円で1枚買い。
入力パラメーターと損益図を以下に示す。SQ日までポジションを保有した時に、日経225のSQ値が 65,000円以下であれば、最初に受け取った額(2,450-1,140)×100=131,000円の利益を得る。逆に、68,000円以上であれば、[(68,000-65,000)-(2,450-1,140)]×100=169,000円が最大の損失となり、限定される。
本稿では、6種の合成ポジションをシミュレーションした。次の稿でも、引き続き、その他の合成ポジションを紹介していく。
【オプション投資に関する免責事項】
本ブログで発信している情報は、オプション取引の仕組みや戦略に関する情報提供を目的としており、特定の取引を推奨・勧誘するものではありません。オプション取引は高いレバレッジ効果により、短期間で手元資金を上回る非常に大きな損失が発生するリスクがあります。特にオプションの「売り(ショート)」戦略には原理的に無限大の損失リスクが存在します。
実際の取引にあたっては、取引ルールやリスクを十分に理解された上で、必ずご自身の判断と自己責任において行ってください。本ブログの情報に基づいて被ったいかなる損害・損失についても、当方は一切の責任を負いかねます。