本稿では、セータ一定でのローリング戦略で、原資産価格変化が起きた時の、オプション価格の変化について考察した。
コールオプションでのシミュレーション
日経225オプションを事例として用いる。以下を共通のパラメーターとして、同一セータ(※実際には同じ値にすることがきないため、実際に使用した値を表に示した)における権利行使価格、デルタ、ガンマおよびプレミアム(オプション価格)を計算した。ボラティリティは、観察した日付の実際のプレミアムを元に計算した値を表に示した。なお、1年の日数として取引所の稼働日である257日と設定し、満期までの日数は取引所の稼働日数を用いた。
さらに、原資産価格\(S\)が1,000、2,000、3,000円上昇した時のプレミアム\(V\)を計算し、原資産価格が67000円の時のプレミアムとの差分\(dV\)をそれぞれ計算した。
| パラメーター | 値 |
| 原資産価格\(S\) | 67,000 |
| 権利行使価格\(K\) | 下の各表に記載 |
| 非危険利子率\(r\) | 0.0285 |
| 配当利回り\(q\) | 0.0161 |
| 満期日\(T\) | 2026年9月11日 |
| 日付\(t\) | 下の各表に記載 |
| ボラティリティ\(\sigma\) | 下の各表に記載 |
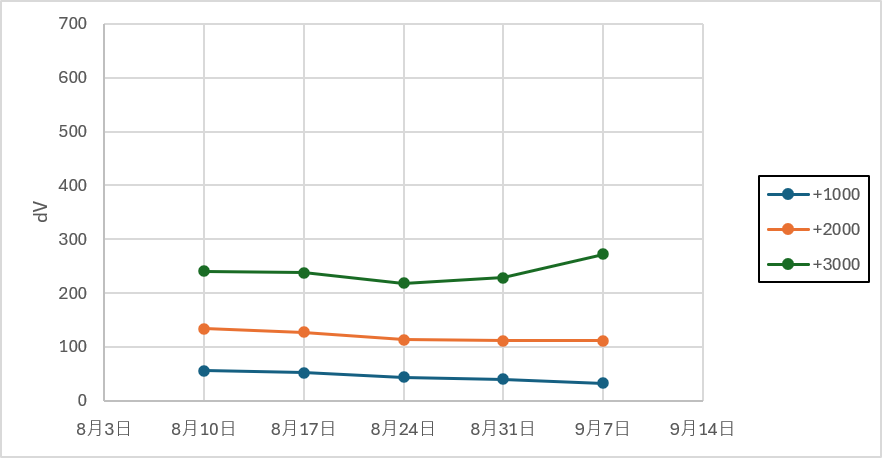
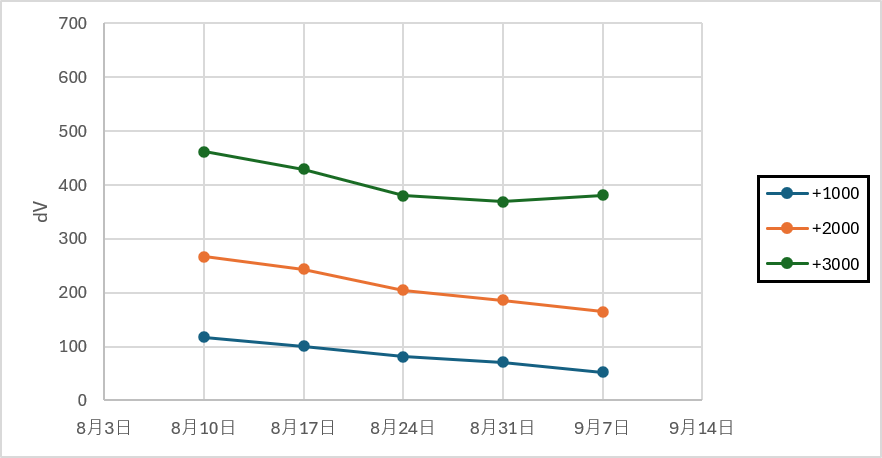
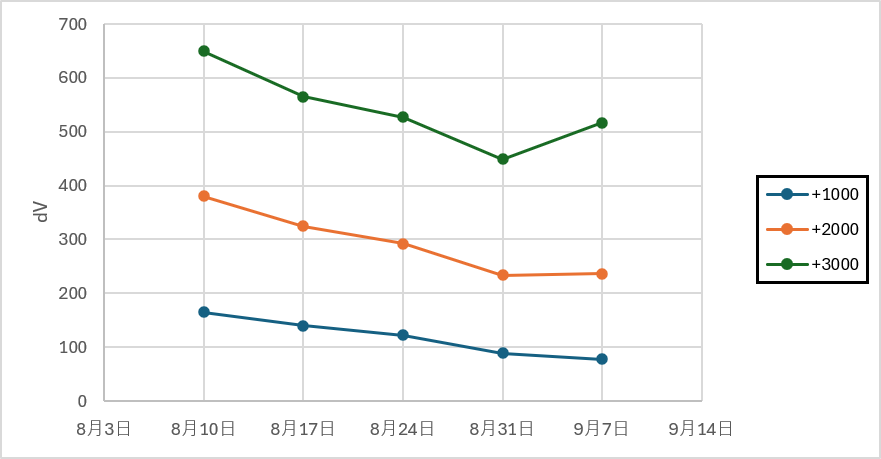
3つの条件でシミュレーションしたので、以下に計算結果を示す。また、\(dV\)をグラフに示した。
\(dV\)のグラフから経日で減少する傾向が見られた。この傾向は、条件(3)で最も高かった。
このことは、ボラティリティ\(\sigma\)の変化を無視した場合、セータ\(\varTheta\)一定でローリングすれば、原資産価格\(S\)の急騰によるプレミアム\(V\)の急騰は、満期に近づくほど減少することを示している。
(1)初回デルタ0.05その後セータ一定(-11前後)
| 2026年 8月10日 | 2026年 8月17日 | 2026年 8月24日 | 2026年 8月31日 | 2026年 9月7日 | ||
| 権利行使価格\(K\) | 77,500 | 76,500 | 75,500 | 74,000 | 72,000 | |
| セータ\(\varTheta\) | -11.38 | -11.72 | -11.52 | -12.57 | -13.90 | |
| デルタ\(\varDelta\) | 0.0461 | 0.0415 | 0.0388 | 0.0286 | 0.0197 | |
| ガンマ\(\varGamma\) | 0.0000171 | 0.0000177 | 0.0000174 | 0.0000189 | 0.0000206 | |
| ボラティリティ\(\sigma\) | 0.2761 | 0.2754 | 0.2751 | 0.2756 | 0.2778 | |
| プレミアム\(V\) | 104 | 82 | 56 | 37 | 17 | |
| \(V\) | +1,000円 | 160 | 134 | 100 | 77 | 50 |
| +2,000円 | 238 | 209 | 169 | 149 | 129 | |
| +3,000円 | 345 | 320 | 274 | 266 | 289 | |
| \(dV\) | +1,000円 | 56 | 52 | 44 | 40 | 33 |
| +2,000円 | 134 | 127 | 113 | 112 | 112 | |
| +3,000円 | 241 | 238 | 218 | 229 | 272 | |
(2)初回デルタ0.10その後セータ一定(-20前後)
| 2026年 8月10日 | 2026年 8月17日 | 2026年 8月24日 | 2026年 8月31日 | 2026年 9月7日 | ||
| 権利行使価格\(K\) | 75,000 | 74,500 | 74,000 | 73,000 | 71,500 | |
| セータ\(\varTheta\) | -20.13 | -20.32 | -19.55 | -20.29 | -20.93 | |
| デルタ\(\varDelta\) | 0.0969 | 0.0838 | 0.0652 | 0.0514 | 0.0320 | |
| ガンマ\(\varGamma\) | 0.0000304 | 0.0000307 | 0.0000295 | 0.0000304 | 0.0000308 | |
| ボラティリティ\(\sigma\) | 0.2751 | 0.2753 | 0.2756 | 0.2765 | 0.2787 | |
| プレミアム\(V\) | 248 | 186 | 120 | 71 | 29 | |
| \(V\) | +1,000円 | 365 | 287 | 201 | 142 | 81 |
| +2,000円 | 515 | 430 | 325 | 257 | 194 | |
| +3,000円 | 710 | 615 | 500 | 440 | 410 | |
| \(dV\) | +1,000円 | 117 | 101 | 81 | 71 | 52 |
| +2,000円 | 267 | 244 | 205 | 186 | 165 | |
| +3,000円 | 462 | 429 | 380 | 369 | 381 | |
(3)初回デルタ0.15その後セータ一定(-27前後)
| 2026年 8月10日 | 2026年 8月17日 | 2026年 8月24日 | 2026年 8月31日 | 2026年 9月7日 | ||
| 権利行使価格\(K\) | 73,500 | 73,500 | 73,000 | 72,500 | 71,000 | |
| セータ\(\varTheta\) | -26.89 | -25.80 | -26.57 | -25.17 | -30.17 | |
| デルタ\(\varDelta\) | 0.1455 | 0.1157 | 0.0973 | 0.0674 | 0.0501 | |
| ガンマ\(\varGamma\) | 0.0000404 | 0.000388 | 0.0000398 | 0.0000375 | 0.0000442 | |
| ボラティリティ\(\sigma\) | 0.2760 | 0.2760 | 0.2765 | 0.2771 | 0.2797 | |
| プレミアム\(V\) | 410 | 275 | 193 | 101 | 48 | |
| \(V\) | +1,000円 | 575 | 415 | 315 | 190 | 126 |
| +2,000円 | 790 | 600 | 485 | 335 | 284 | |
| +3,000円 | 1060 | 840 | 720 | 550 | 565 | |
| \(dV\) | +1,000円 | 165 | 140 | 122 | 89 | 78 |
| +2,000円 | 380 | 325 | 292 | 234 | 236 | |
| +3,000円 | 650 | 565 | 527 | 449 | 517 | |
ガンマ\(\varGamma\)の計算結果も表に示しているが、ほぼ一定に見える。このことは、ブラック・ショールズの公式から次のように導かれる。
\(\quad rV=\dfrac{\partial V}{\partial t}+\dfrac{1}{2}\sigma^2S^2\dfrac{\partial^2 V}
{\partial t^2}+rS\dfrac{\partial V}{\partial S}\)
\(\quad rV=\varTheta+\dfrac{1}{2}\sigma^2S^2\varGamma+rS\varDelta\)
\(\quad \varTheta=-\dfrac{1}{2}\sigma^2S^2\varGamma-rS\varDelta+rV\)
\(r\)が短期で無視できるとすると
\(\quad \varTheta=-\dfrac{1}{2}\sigma^2S^2\varGamma\)
が導かれ、\(\varTheta\)が一定、ボラティリティ\(\sigma\)もほぼ一定であるので、\(\varGamma\)がほぼ一定であることが分かる。


グリークスを用いたプレミアム変化の計算
今度は、上で求めたデルタ\(\varDelta\)とガンマ\(\varGamma\)を用いて、原資産変化に伴うプレミアム変化\(dV\)を以下の式にて計算し、下表に示した。
\(\quad dV=\varDelta・dS+\dfrac{1}{2}(dS)^2\varGamma\)
上述での計算結果は上段に、ここでの計算結果を下段に括弧書きで示した。原資産価格変化+1000円ではズレは少なかったが、+2000円、+3000円と原資産価格の変化が大きいほど、また満期に近づくほど、ズレは大きくなった。デルタ\(\varDelta\)とガンマ\(\varGamma\)が微分係数であるため、原資産価格の変化が大きいほどズレが大きくなるのは、当然の結果と言える。
(1)初回デルタ0.05その後セータ一定(-11前後)
| 2026年 8月10日 | 2026年 8月17日 | 2026年 8月24日 | 2026年 8月31日 | 2026年 9月7日 | ||
| デルタ\(\varDelta\) | 0.0461 | 0.0415 | 0.0388 | 0.0286 | 0.0197 | |
| ガンマ\(\varGamma\) | 0.0000171 | 0.0000177 | 0.0000174 | 0.0000189 | 0.0000206 | |
| \(dV\) | +1,000円 | 56 (51) | 52 (50) | 44 (48) | 40 (38) | 33 (30) |
| +2,000円 | 134 (126) | 127 (118) | 113 (112) | 112 (95) | 112 (81) | |
| +3,000円 | 241 (215) | 238 (204) | 218 (195) | 229 (171) | 272 (152) | |
(2)初回デルタ0.10その後セータ一定(-20前後)
| 2026年 8月10日 | 2026年 8月17日 | 2026年 8月24日 | 2026年 8月31日 | 2026年 9月7日 | ||
| デルタ\(\varDelta\) | 0.0969 | 0.0838 | 0.0652 | 0.0514 | 0.0320 | |
| ガンマ\(\varGamma\) | 0.0000304 | 0.0000307 | 0.0000295 | 0.0000304 | 0.0000308 | |
| \(dV\) | +1,000円 | 117 (112) | 101 (99) | 81 (80) | 71 (67) | 52 (47) |
| +2,000円 | 267 (255) | 244 (229) | 205 (189) | 186 (164) | 165 (126) | |
| +3,000円 | 462 (428) | 429 (390) | 380 (328) | 369 (291) | 381 (235) | |
(3)初回デルタ0.15その後セータ一定(-27前後)
| 2026年 8月10日 | 2026年 8月17日 | 2026年 8月24日 | 2026年 8月31日 | 2026年 9月7日 | ||
| デルタ\(\varDelta\) | 0.1455 | 0.1157 | 0.0973 | 0.0674 | 0.0501 | |
| ガンマ\(\varGamma\) | 0.0000404 | 0.000388 | 0.0000398 | 0.0000375 | 0.0000442 | |
| \(dV\) | +1,000円 | 165 (166) | 140 (135) | 122 (117) | 89 (86) | 78 (72) |
| +2,000円 | 380 (372) | 325 (309) | 292 (274) | 234 (210) | 236 (189) | |
| +3,000円 | 650 (618) | 565 (522) | 527 (471) | 449 (371) | 517 (349) | |
まとめ
セータ\(\varTheta\)一定とした時に、一定額の原資産価格の上昇が起こるときのプレミアム変化を経日でシミュレーションした。その結果、満期に近づくほど、このプレミアム変化が小さくなることが分かった。
このことより、取引期間を通して、損切り金額を同じにし、ローリング時にセータ\(\varTheta\)が同等のオプションを取引すれば、原資産価格の変動\(dS\)による損失リスクは、満期に近づくほど減少することが示された。
【オプション投資に関する免責事項】
本ブログで発信している情報は、オプション取引の仕組みや戦略に関する情報提供を目的としており、特定の取引を推奨・勧誘するものではありません。オプション取引は高いレバレッジ効果により、短期間で手元資金を上回る非常に大きな損失が発生するリスクがあります。特にオプションの「売り(ショート)」戦略には原理的に無限大の損失リスクが存在します。
実際の取引にあたっては、取引ルールやリスクを十分に理解された上で、必ずご自身の判断と自己責任において行ってください。本ブログの情報に基づいて被ったいかなる損害・損失についても、当方は一切の責任を負いかねます。