本稿では、日経225オプション、ミニ日経225オプションを題材に、引き続き様々な合成ポジションのシミュレーションを行ってみる。
レシオスプレッド
ATMに近いオプションを買い建て、プレミアムが同じになるように同じ限月のOTMのオプションを数枚売り建てる合成ポジション。
原資産価格が上昇[下落]した時に、利益を狙うポジション。
(事例)
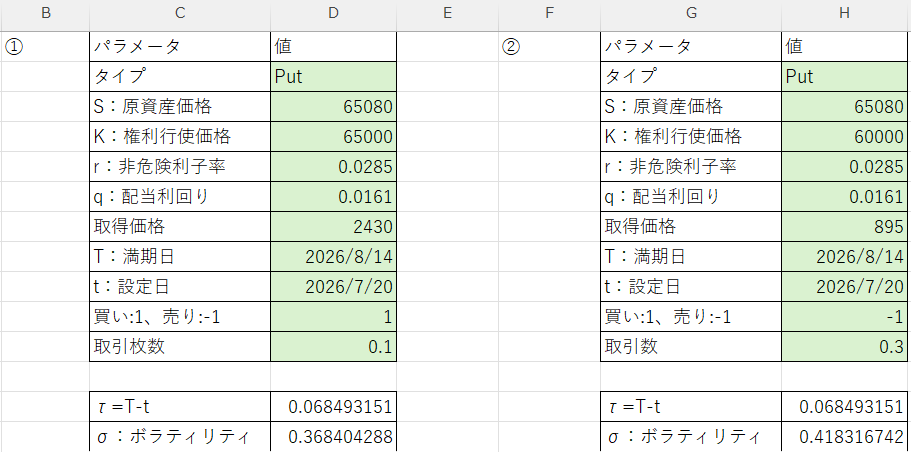
レシオプットスプレッドの事例を示す。
2026年7月20日に、日経225が65,080円の時に以下①②を取引
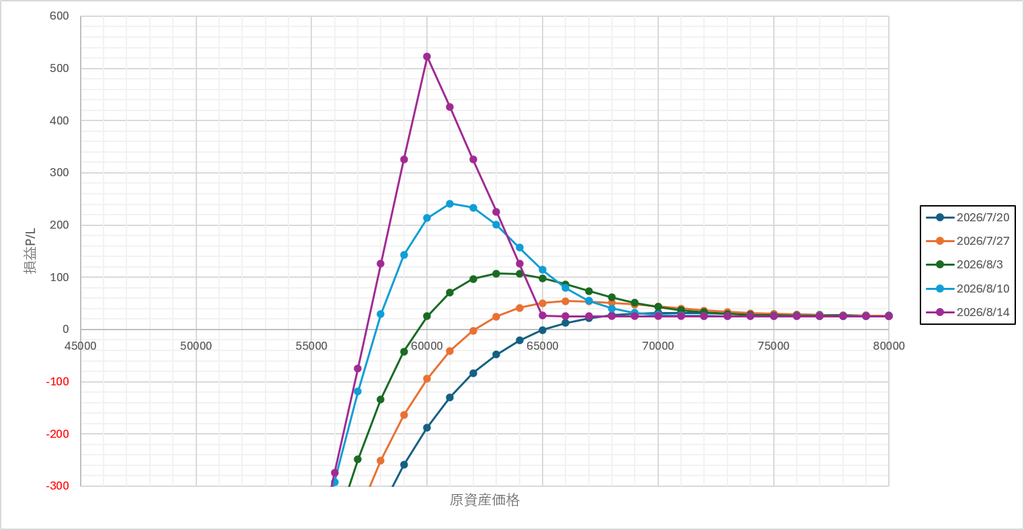
① 2026年8月限、権利行使価格65,000円のミニプットオプションを2,430円で1枚売り。
② 2026年8月限、権利行使価格60,000円のミニプットオプションを895円で3枚売り。
入力パラメーターと損益図を以下に示す。SQ日までポジションを保有した時に、日経225のSQ値が 60,000円の時に、最大の利益を得る。日経225が下落した後、プレミアムの時間価値が減少し利益がでるまでに、損失が続く期間があり、多少の精神的ストレスがかかるかもしれない。
バックスプレッド
ATMに近いオプションを売り建て、プレミアムが同じになるように同じ限月のOTMのオプションを数枚買い建てる合成ポジション。
原資産価格が急騰[急落]した時に、短期間での利益を狙うポジション。日数経過とともに、時間価値減少による損失の増加が大きいので、数日で損益を見極め、手仕舞いすることが望ましい。
(事例)
プットバックスプレッドの事例を示す。
2026年7月20日に、日経225が65,080円の時に以下①②を取引
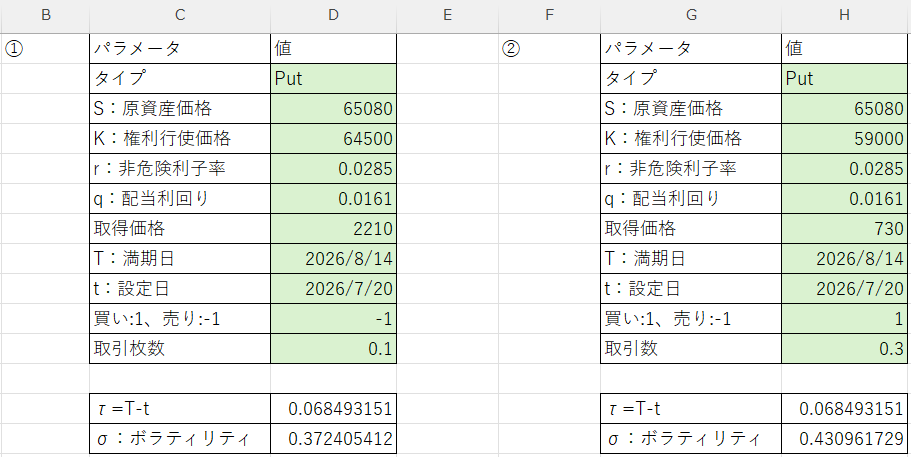
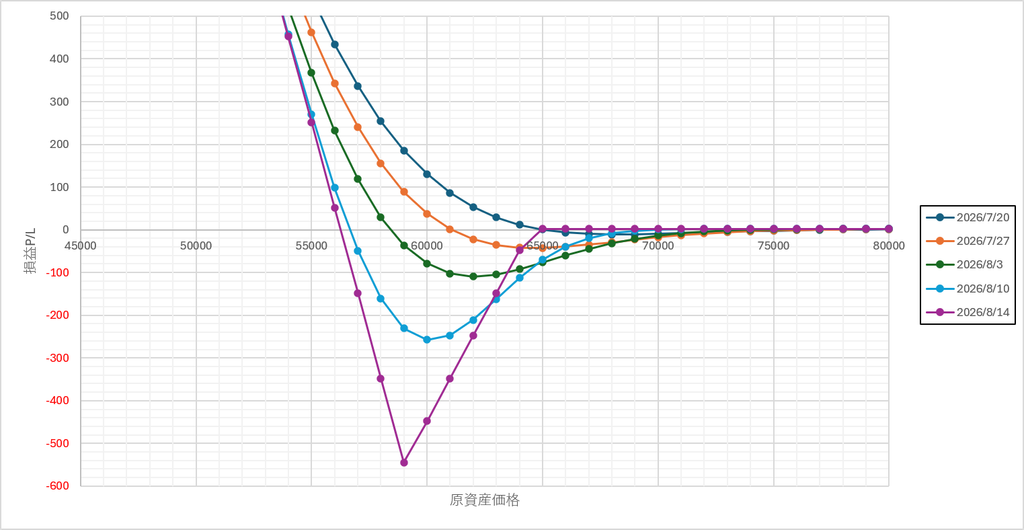
① 2026年8月限、権利行使価格64,500円のミニプットオプションを2,210円で1枚売り。
② 2026年8月限、権利行使価格59,000円のミニプットオプションを730円で3枚買い。
入力パラメーターと損益図を以下に示す。日経225の急落により利益が得られるが、日数経過とともに損失が増える様子も分かる。
リスクリバーサル
原資産価格の上昇を予測する場合は、同じ限月で権利行使価格の高いOTMのコールを買い建て、権利行使価格の低いOTMのプットを売り建てる。
逆に、原資産価格の下落を予測する場合は、同じ限月で権利行使価格の低いOTMのプットを買い建て、権利行使価格の高いOTMのコールを売り建てる。
(事例)
リスクリバーサルの事例を示す。
2026年7月20日に、日経225が65,080円の時に以下①②を取引
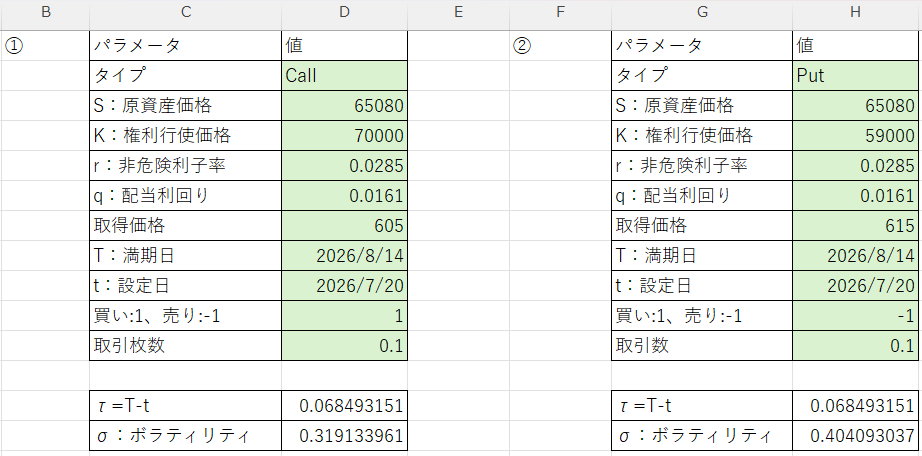
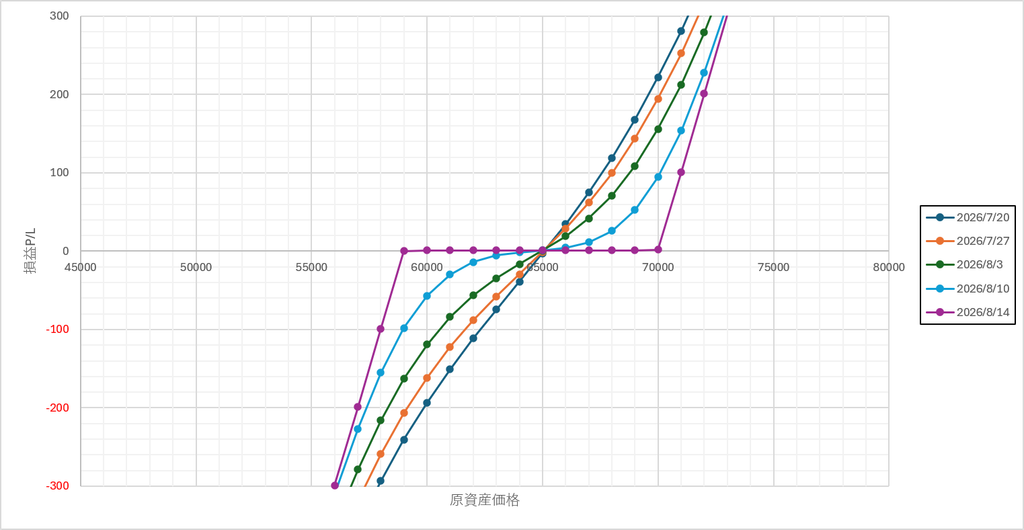
① 2026年8月限、権利行使価格70,000円のミニコールオプションを605円で1枚買い。
② 2026年8月限、権利行使価格59,000円のミニプットオプションを615円で1枚売り。
入力パラメーターと損益図を以下に示す。SQ日までポジションを保有した時に、日経225が65,000円より上昇すれば、SQ日を待たなくても利益を得ることができる。
バタフライ
ロングバタフライ:同一限月で権利行使の低いオプションと高いオプションを1枚ずつ買い建て、その中間のオプションを2枚売り建てる合成ポジション。SQ日までポジションを保有し、SQ値が中間の権利行使価格の時に最大の利益を得る。原資産価格が大きく動いた場合は、支払った金額に損失が限定される。ロングバタフライは、原資産価格の動きが小さいと予測するが、損失を限定したい時に取る戦略である。
ショートバタフライ:同一限月で権利行使の低いオプションと高いオプションを1枚ずつ売り建て、その中間のオプションを2枚買い建てる合成ポジション。原資産価格が大きく動いた場合に、最初に受け取った金額が最大利益となる。SQ日までポジションを保有し、SQ値が中間の権利行使価格の時に最大の損失となる。
(事例)
ロングスプレッドの事例を示す。
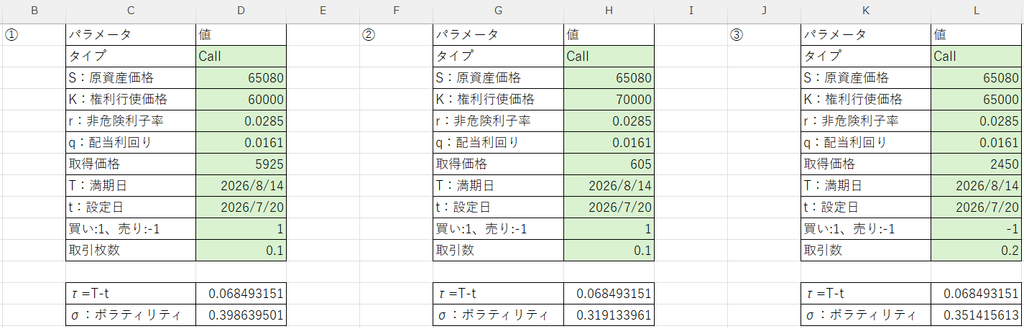
2026年7月20日に、日経225が65,080円の時に以下①②③を取引
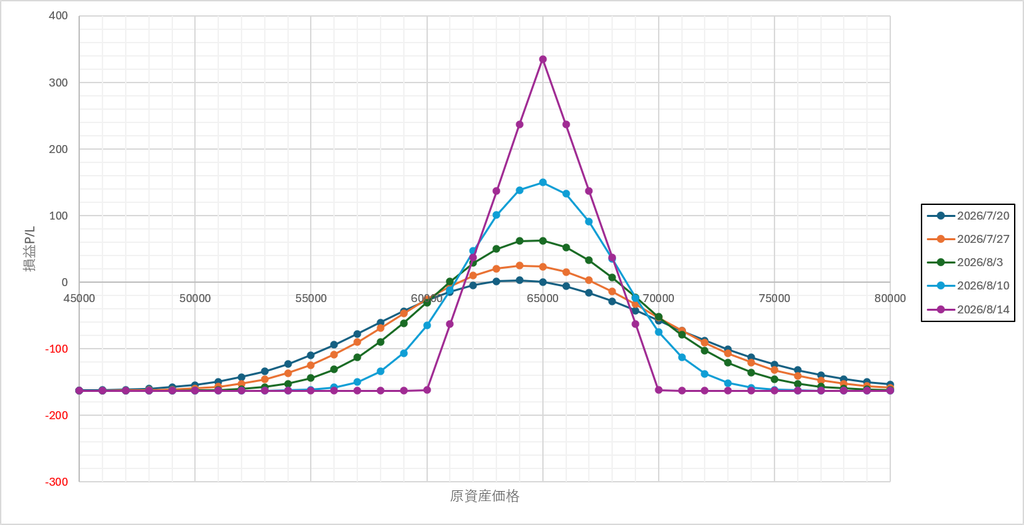
① 2026年8月限、権利行使価格60,000円のミニプットオプションを5,925円で1枚買い。
② 2026年8月限、権利行使価格70,000円のミニプットオプションを605円で1枚買い。
③ 2026年8月限、権利行使価格65,000円のミニプットオプションを2,450円で1枚買い。
入力パラメーターと損益図を以下に示す。原資産価格が大きく動いた場合は、支払った金額(5,925+2,450-2×2,450)×100=1,630×100=163,000円が最大損失となる。SQ日までポジションを保有し、SQ値が中間の権利行使価格の時に最大の利益(5,000-1,630)×1,000=337,000円を得る。
カレンダースプレッド
カレンダー:同じ権利行使価格で期近のオプションの売りと期先のオプションの買いを組み合わせる合成ポジション。
リバースカレンダー:同じ権利行使価格で期近のオプションの買いと期先のオプションの売りを組み合わせる合成ポジション。
(事例)
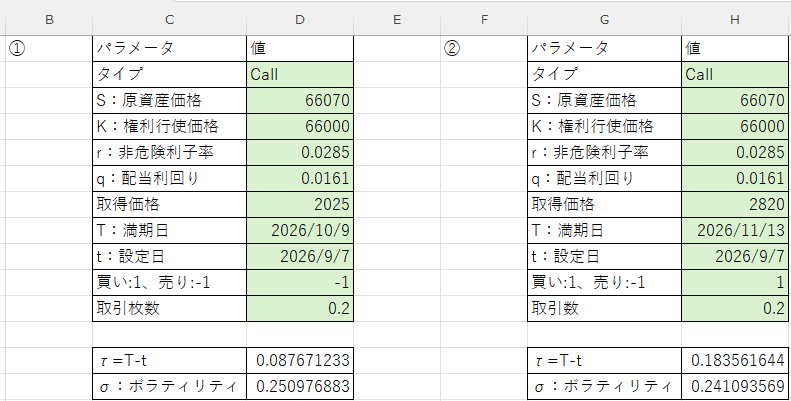
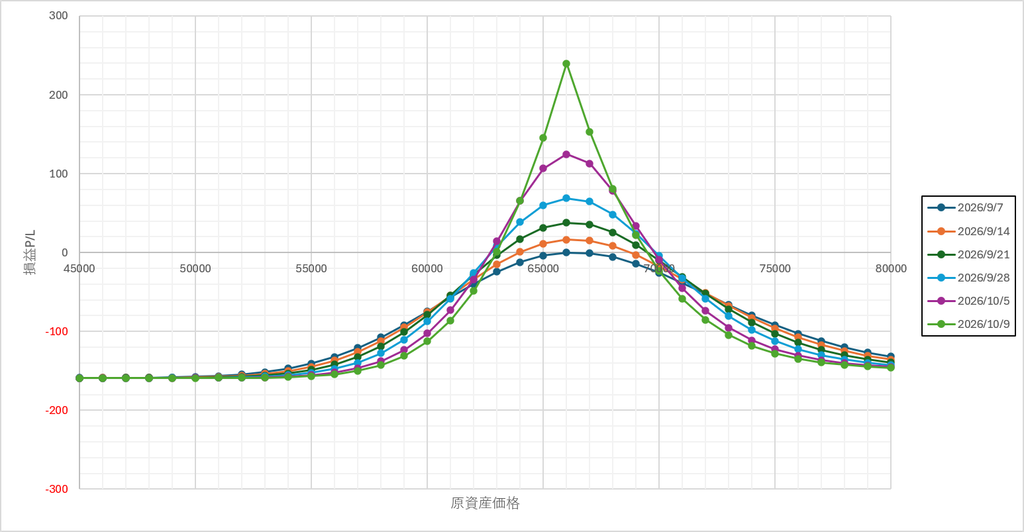
2026年9月7日に、日経225が66,070円の時に以下①②を取引
① 2026年10月限、権利行使価格66,000円のミニコールオプションを2,025円で1枚売り。
② 2026年11月限、権利行使価格66,000円のミニコールオプションを2,820で1枚売り。
入力パラメーターと損益図を以下に示す。グラフは期近のポジション①のSQ日までをプロットした。原資産価格の変動が小さいほど利益が得ることができる。
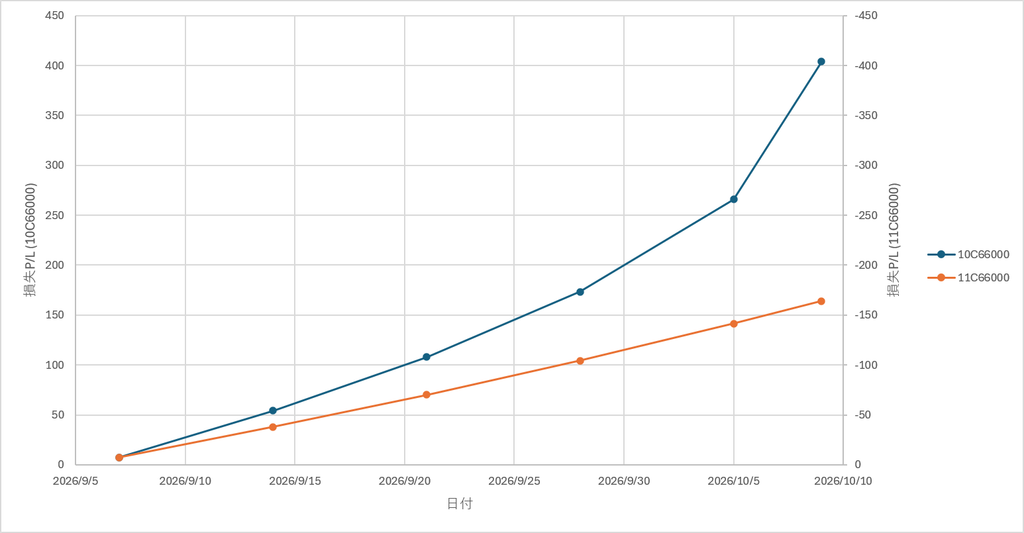
下に原資産価格が66,000円の時のポジション①②の損益P/Lの経日変化を示した。①はダークブルーのプロットで経日で利益が増大し、②はオレンジのプロットで経日で損失が増大する。また②に比べ①の変化が大きいことが分かる。この①②の差分が合成ポジションの損益P/Lである。このことよりカレンダースプレッドは、期近と期先とのオプション価格変化の速度差を利用した取引であることが分かる。
【オプション投資に関する免責事項】
本ブログで発信している情報は、オプション取引の仕組みや戦略に関する情報提供を目的としており、特定の取引を推奨・勧誘するものではありません。オプション取引は高いレバレッジ効果により、短期間で手元資金を上回る非常に大きな損失が発生するリスクがあります。特にオプションの「売り(ショート)」戦略には原理的に無限大の損失リスクが存在します。
実際の取引にあたっては、取引ルールやリスクを十分に理解された上で、必ずご自身の判断と自己責任において行ってください。本ブログの情報に基づいて被ったいかなる損害・損失についても、当方は一切の責任を負いかねます。