本稿では、日経225オプションの原資産である日経225(日経平均)のボラティリティ(標準偏差)をExcelを用いて求めます。
日経225のボラティリティの計算
以下の順序で、日経225のボラティリティ計算します。
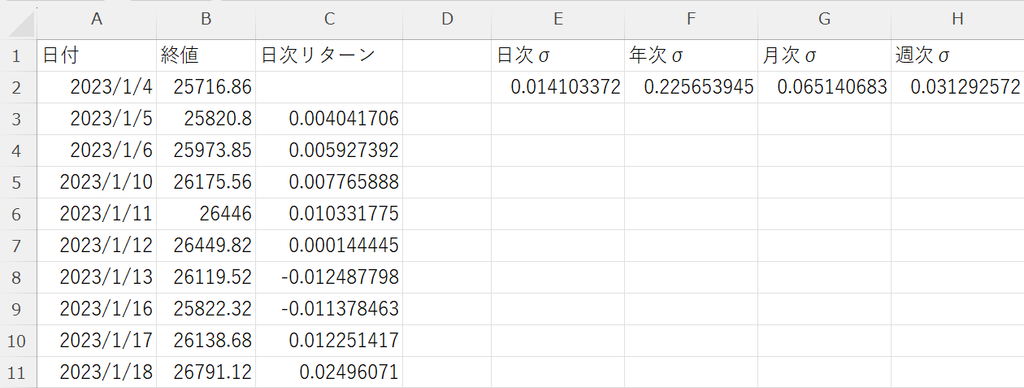
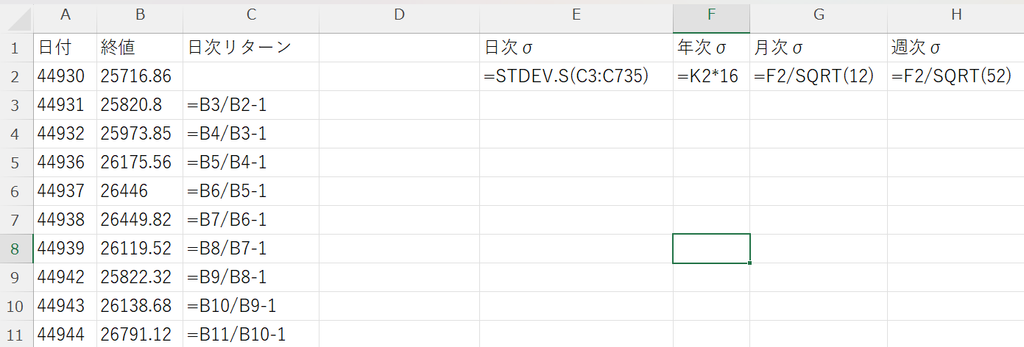
① 日次の日経225のデータを入手し、A列に日付、B列に終値を転記する。ここでは3年分のデータで計算しました。
② B列に、日次リターンを以下の計算式より計算する。
\(\quad 日次リターン=\dfrac{当日終値-前日終値}{前日終値}=\dfrac{当日終値}{前日終値}-1\)
③ セルE2に、②で計算した日次リターンから、日次ボラティリティをStdev.s関数を用いて計算する。
\(\quad 日次ボラティリティ\)
\(\quad =Stdev.s(日次リターン1, 日次リターン2, 日次リターン3・・・)\)
2023~2025年の3年間の日経225の終値のデータを用いると、日次ボラティリティは1.42%と求まります。また、一日の変動幅は、日経225が65,000円だとすると、65,000円×1.42%=917円となります。ボラティリティが正規分布に従うのであれば、68.3%の確率で一日の変動幅は±917円以内に収まると解釈できます。
④ セルF2に、以下の式により、年次ボラティリティを計算する。
\(\quad 年次の標準偏差=日次の標準偏差×\sqrt{取引所の稼働日}\)
\(\quad ≒日次変動率×16=1.42×16=22.8\)%
さらに、
⑤ セルG2に、以下の式により、月次ボラティリティを計算する。
\(\quad 月次ボラティリティ=\dfrac{年次ボラティリティ}{\sqrt{12}}=6.58\)%
⑥ セルH2に、以下の式により、週次のボラティリティを計算する。
\(\quad 週次ボラティリティ=\dfrac{年次ボラティリティ}{\sqrt{52}}=3.16\)%
以下に、実際に計算したシートと数式表示したシートを示します。


確率密度と累積分布の計算
ここでは、日次ボラティリティの確率密度\(N'(x)\)と累積分布\(N(x)\)を計算します。
先ずは、日経225の価格分布が正規分布に従うとして、計算します。
① A列に、確率変数\(x\)を-0.01~+0.01まで0.001刻みで記入する。
② B列に、以下の式を用いて、確率密度\(N'(x)\)を計算する。
\(\quad 確率密度N'(x)=NORM.DIST(確率変数x, 0, 日次ボラティリティ,FALSE)\)
③ C列に、以下の式を用いて、累積分布\(N(x)\)を計算する。
\(\quad 累積分布N(x)=NORM.DIST(確率変数x, 0, 日次ボラティリティ, TRUE)\)
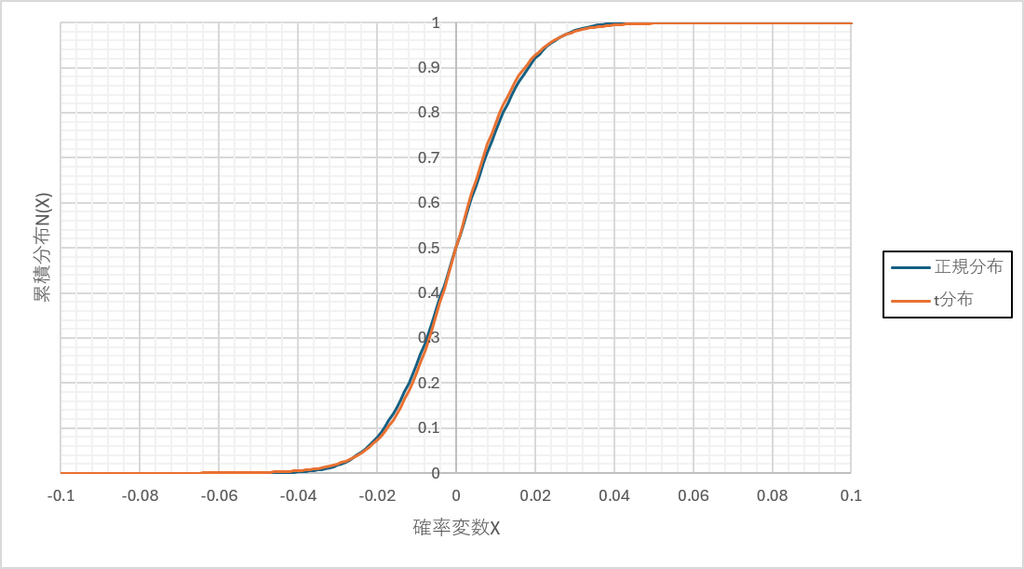
累積分布\(N(x)\)は、確率変数\(x\)が\(-∞\)から\(x\)までの確率を表します。日次ボラティリティが-1.42~+1.42%の確率は、\(N(0.0142)-N(-0.0142)\)で計算できます。
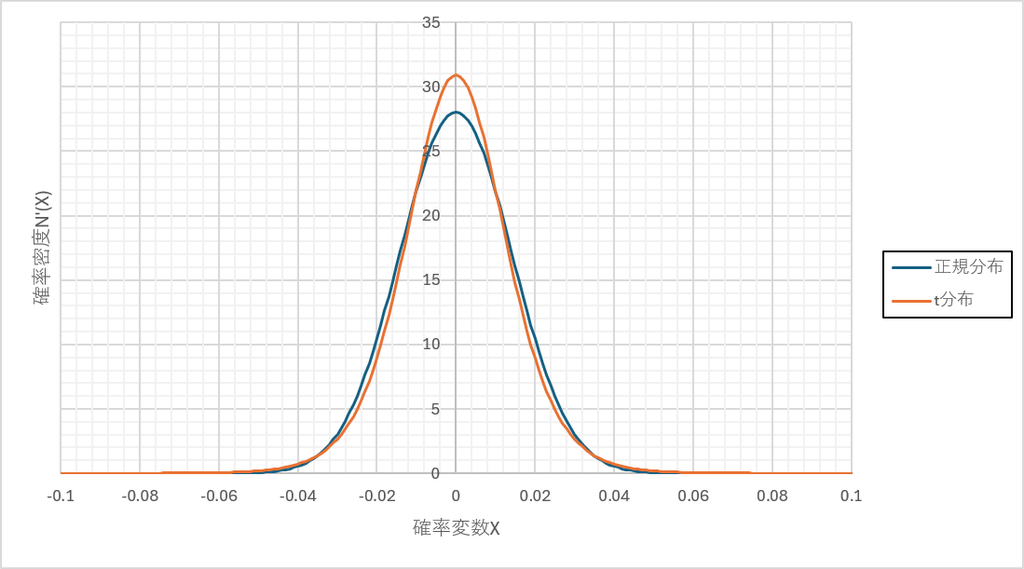
実際の原資産価格は、正規分布よりも中央が尖っており裾野が分厚い分布になります。この分布をt分布を用いて描きます。
④ D列に、以下の式を用いて、t分布の確率密度\(N'(x)\)を計算する。
\(\quad 確率密度N'(x)=T.DIST(確率変数x/scale, 自由度\nu, FALSE)/scale\)
⑤ E列に、以下の式を用いて、t分布の累積分布\(N(x)\)を計算する。
\(\quad 累積分布N(x)=T.DIST(確率変数x/scale, 自由度\nu, TRUE)\)
なお、自由度\(\nu\)と\(scale\)は、以下のように予め求めておきます。
日次リターンのデータより、以下の式を用いて、超過尖度\(K_e\)を計算する。
\(\quad 超過尖度K_e=KURT(日次リターン1, 日次リターン2, 日次リターン3・・・)\)
次に、以下の式を用いて、自由度\(\nu\)を計算する。
\(\quad 自由度\nu=4+\dfrac{6}{超過尖度K_e}\)
\(scale\)は、以下の式を用いて計算する。なお、\(scale\)はt分布の幅を調整する係数である。
\(\quad scale=日次ボラティリティ×\sqrt{\dfrac{自由度\nu-2}{自由度\nu}}\)
正規分布とt分布の確率密度分布を比較すると、t分布は中央が少し細くなっており、裾野はわずかに分厚い様子が分かります。
本稿では、ボラティリティの計算方法を説明しました。
デイトレードは日次ボラティリティを、スイングトレードは週次または月次ボラティリティを、長期保有は年次ボラティリティというように、ボラティリティは保有期間に合わせて使い分けるのがよいと考えます。
【オプション投資に関する免責事項】
本ブログで発信している情報は、オプション取引の仕組みや戦略に関する情報提供を目的としており、特定の取引を推奨・勧誘するものではありません。オプション取引は高いレバレッジ効果により、短期間で手元資金を上回る非常に大きな損失が発生するリスクがあります。特にオプションの「売り(ショート)」戦略には原理的に無限大の損失リスクが存在します。
実際の取引にあたっては、取引ルールやリスクを十分に理解された上で、必ずご自身の判断と自己責任において行ってください。本ブログの情報に基づいて被ったいかなる損害・損失についても、当方は一切の責任を負いかねます。