ショートストラングルの戦略(5)では、セータ一定でのローリング戦略で、原資産価格変化が起きた時の、オプション価格の変化について、コールオプションをモデルに考察した。
本稿では同様の考察を、プットオプションを用いて同様の考察した。
プットオプションでのシミュレーション
日経225オプションを事例として用いる。以下を共通のパラメーターとして、同一セータ(※実際には同じ値にすることがきないため、実際に使用した値を表に示した)における権利行使価格、デルタ、ガンマおよびプレミアム(オプション価格)を計算した。ボラティリティは、観察した日付の実際のプレミアムを元に計算した値を表に示した。なお、1年の日数として取引所の稼働日である257日と設定し、満期までの日数は取引所の稼働日数を用いた。
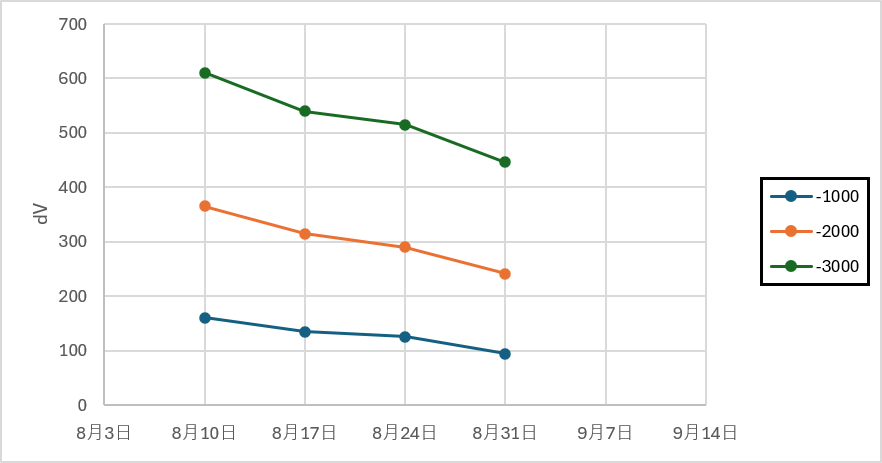
さらに、原資産価格\(S\)が1,000、2,000、3,000円下落した時のプレミアム\(V\)を計算し、原資産価格が67000円の時のプレミアムとの差分\(dV\)をそれぞれ計算した。
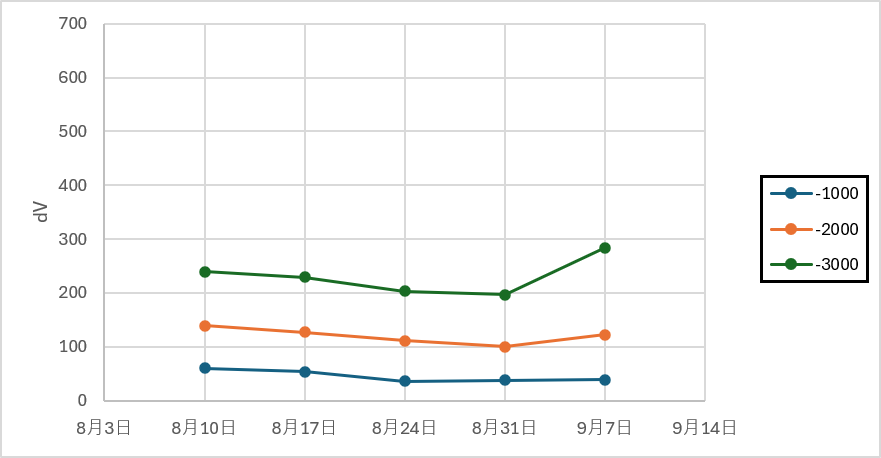
(1)初回デルタ0.05その後セータ一定(-17前後)
| 2026年 8月10日 | 2026年 8月17日 | 2026年 8月24日 | 2026年 8月31日 | 2026年 9月7日 | ||
| 権利行使価格\(K\) | 56,000 | 57,000 | 58,000 | 59,500 | 62,000 | |
| セータ\(\varTheta\) | -17.05 | -16.89 | -15.96 | -15.65 | -19.58 | |
| デルタ\(\varDelta\) | -0.0522 | -0.0462 | -0.0369 | -0.0289 | -0.0250 | |
| ガンマ\(\varGamma\) | 0.0000139 | 0.0000146 | 0.0000146 | 0.0000155 | 0.0000218 | |
| ボラティリティ\(\sigma\) | 0.3746 | 0.3639 | 0.354 | 0.3402 | 0.3205 | |
| プレミアム\(V\) | 176 | 131 | 84 | 49 | 26 | |
| \(V\) | -1,000円 | 236 | 185 | 120 | 87 | 65 |
| -2,000円 | 315 | 258 | 195 | 149 | 148 | |
| -3,000円 | 415 | 360 | 287 | 246 | 310 | |
| \(dV\) | -1,000円 | 60 | 54 | 36 | 38 | 39 |
| -2,000円 | 139 | 127 | 111 | 100 | 122 | |
| -3,000円 | 239 | 229 | 203 | 197 | 284 | |
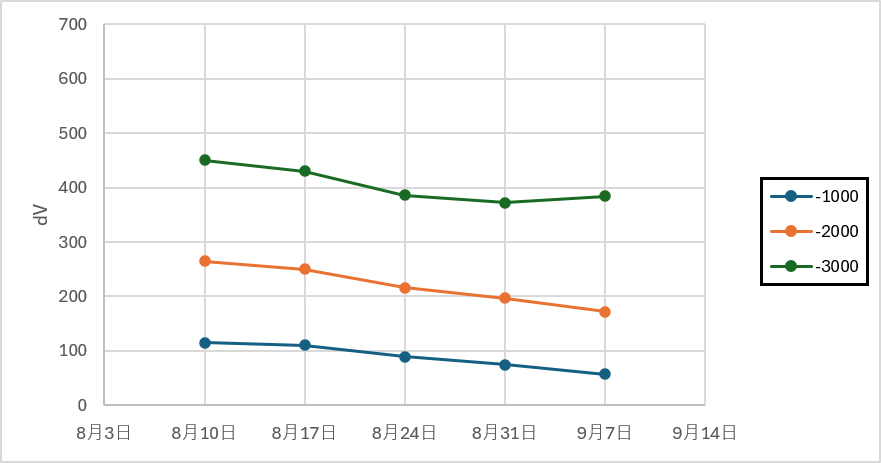
(2)初回デルタ0.10その後セータ一定(-27前後)
| 2026年 8月10日 | 2026年 8月17日 | 2026年 8月24日 | 2026年 8月31日 | 2026年 9月7日 | ||
| 権利行使価格\(K\) | 59,000 | 59,500 | 60,000 | 61,000 | 62,500 | |
| セータ\(\varTheta\) | -26.51 | -26.88 | -26.29 | -27.01 | -27.21 | |
| デルタ\(\varDelta\) | -0.1038 | -0.0918 | -0.0740 | -0.0594 | -0.0377 | |
| ガンマ\(\varGamma\) | 0.0000256 | 0.0000266 | 0.0000267 | 0.0000288 | 0.0000310 | |
| ボラティリティ\(\sigma\) | 0.3446 | 0.3402 | 0.336 | 0.3279 | 0.317 | |
| プレミアム\(V\) | 370 | 275 | 179 | 108 | 41 | |
| \(V\) | -1,000円 | 485 | 385 | 268 | 183 | 98 |
| -2,000円 | 635 | 525 | 395 | 305 | 213 | |
| -3,000円 | 820 | 705 | 565 | 480 | 425 | |
| \(dV\) | -1,000円 | 115 | 110 | 89 | 75 | 57 |
| -2,000円 | 265 | 250 | 216 | 197 | 172 | |
| -3,000円 | 450 | 430 | 386 | 372 | 384 | |
(3)初回デルタ0.15その後セータ一定(-32前後)
| 2026年 8月10日 | 2026年 8月17日 | 2026年 8月24日 | 2026年 8月31日 | 2026年 9月7日 | ||
| 権利行使価格\(K\) | 60,500 | 60,500 | 61,000 | 61,500 | – | |
| セータ\(\varTheta\) | -32.29 | -31.78 | -32.86 | -31.82 | – | |
| デルタ\(\varDelta\) | -0.1452 | -0.1198 | -0.1031 | -0.0746 | – | |
| ガンマ\(\varGamma\) | 0.0000336 | 0.0000330 | 0.0000350 | 0.0000347 | – | |
| ボラティリティ\(\sigma\) | 0.3319 | 0.3319 | 0.3279 | 0.3241 | – | |
| プレミアム\(V\) | 535 | 375 | 260 | 139 | – | |
| \(V\) | -1,000円 | 695 | 510 | 385 | 233 | – |
| -2,000円 | 900 | 690 | 550 | 380 | – | |
| -3,000円 | 1145 | 915 | 775 | 585 | – | |
| \(dV\) | -1,000円 | 160 | 135 | 125 | 94 | – |
| -2,000円 | 365 | 315 | 290 | 241 | – | |
| -3,000円 | 610 | 540 | 515 | 446 | – | |


まとめ
プットオプションにおいて、セータ\(\varTheta\)一定とした時に、一定額の原資産価格の下落が起こるときのプレミアム変化を経日でシミュレーションした。その結果、満期に近づくほど、このプレミアム変化が小さくなることが分かった。また、プレミアム変化の大きさは、コールオプションのそれとほぼ同等であった。
【オプション投資に関する免責事項】
本ブログで発信している情報は、オプション取引の仕組みや戦略に関する情報提供を目的としており、特定の取引を推奨・勧誘するものではありません。オプション取引は高いレバレッジ効果により、短期間で手元資金を上回る非常に大きな損失が発生するリスクがあります。特にオプションの「売り(ショート)」戦略には原理的に無限大の損失リスクが存在します。
実際の取引にあたっては、取引ルールやリスクを十分に理解された上で、必ずご自身の判断と自己責任において行ってください。本ブログの情報に基づいて被ったいかなる損害・損失についても、当方は一切の責任を負いかねます。