前回までのおさらい
ショートストラングルの戦略(1)~(3)では、日経225オプションを題材に、ローリングの方法毎に、得られる利益をシミュレーションした。このシミュレーションの中で、損失リスク回避のため、ローリング時の権利行使価格が原資産価格の5000円以内であれば、ゲームオーバー(終了)のルールを設けた。
下表に結果をまとめたが、デルタ一定とプレミアム一定の戦略では、初回デルタ0.05と0.10の条件では高い利益を上げることができた。逆に初回デルタ0.15では、一度もローリングすることができず、利益は頭打ちになった。セータ一定の戦略は、初回デルタ0.05と0.10の条件では、他の二者に比べて利益はやや低いものの、初回デルタ0.15ではローリングすることができ、高い利益を上げることができた。これは、ローリング時の権利行使価格が原資産価格に近づく速度の違いが原因である。
各戦略の利益※括弧内は取引回数(例えば3であれば、初回取引+ローリング2回)
| 戦略 | 初回デルタ0.05 | 初回デルタ0.10 | 初回デルタ0.15 |
| デルタ一定 | 450,100(3) | 984,000(3) | 662,000(1) |
| プレミアム一定 | 589,000(3) | 855,000(2) | 662,000(1) |
| セータ一定 | 418,000(4) | 729,000(3) | 958,000(2) |
3つの戦略の視覚化
■コールオプションでのシミュレーション
次に、権利行使価格が原資産価格に近づく速度を視覚化し、3つのローリングの方法を比べてみた。日経225オプションのコールオプションのデルタ、プレミアムおよびセータの満期までの経日変化を権利行使価格毎にシミュレーションした。
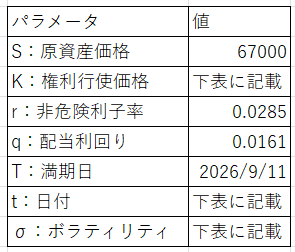
下表は権利行使価格、インプライド・ボラティリティ、日付を除くパラメーターである。計算初日2026年8月10日から満期2026年9月11日まで、これらのパラメーターは変わらないものとした。
下の3つの表は、それぞれのローリングの方法でのシミュレーション結果である。
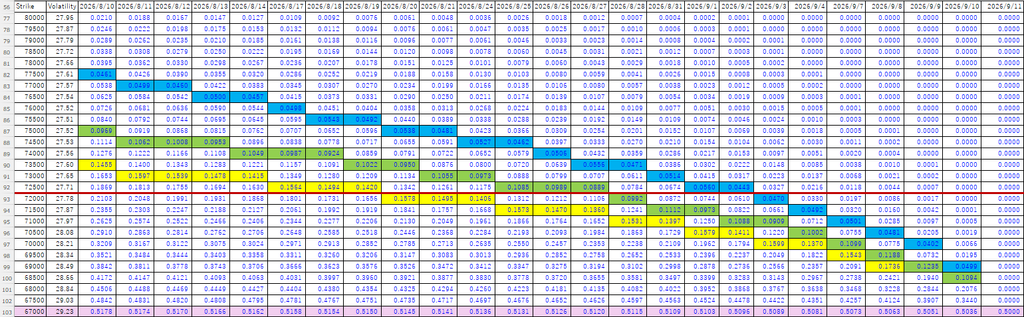
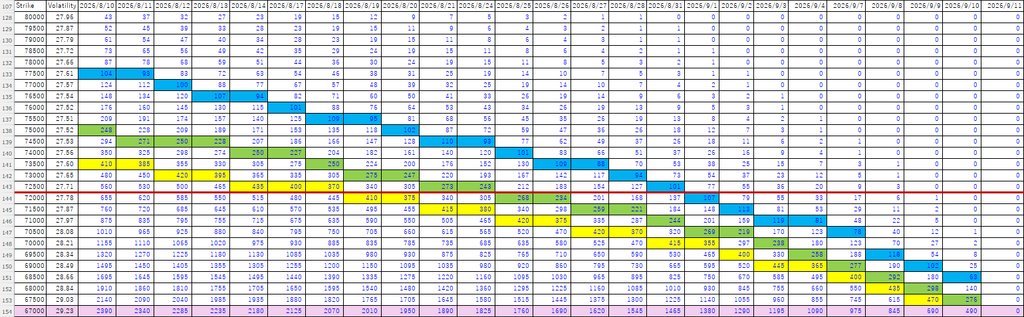
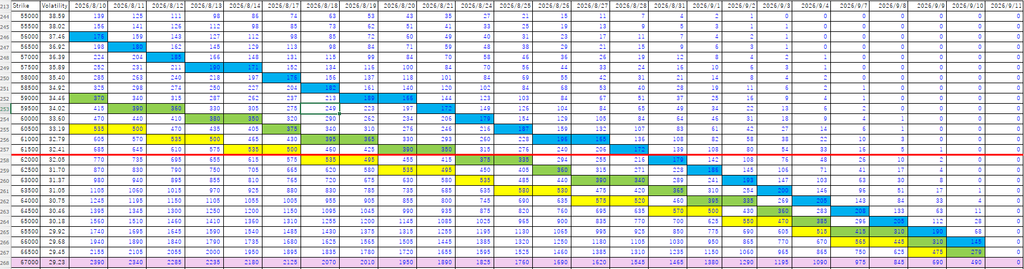
左から1列目は権利行使価格で80000円から67000まで500円刻みとした。2列目は権利行使価格毎のインプライド・ボラティリティで計算初日から満期まで変動が無いものとした。2行目および3列目以降は、デルタまたはプレミアムまたはセータを計算した結果であり、3列目が計算初日、右端が満期での値である。なお、満期までの期間は、1年間を取引所の稼働日257日として計算した。
計算初日のデルタ0.05にあたるセルに青色、0.10を緑色、0.15を黄色に色付けして、計算初日から満期まで、戦略毎にデルタまたはプレミアムまたはセータが同等の値のものを色付けした。また原資産価格と等しい原資産価格67,000円のセルにピンク色、それより5000円高い72,000円のセルの上に赤いラインを引いた。それぞれの戦略で赤いラインを下回る日付を抽出し、表の上に示した。
(デルタ一定戦略)
初回デルタ0.05:9月3日;初回デルタ1.0:8月28日;初回デルタ0.15:8月20日
(プレミアム一定戦略)
初回デルタ0.05:9月1日;初回デルタ1.0:8月25日;初回デルタ0.15:8月19日
(セータ一定戦略)
初回デルタ0.05:9月7日;初回デルタ1.0:9月4日;初回デルタ0.15:9月1日
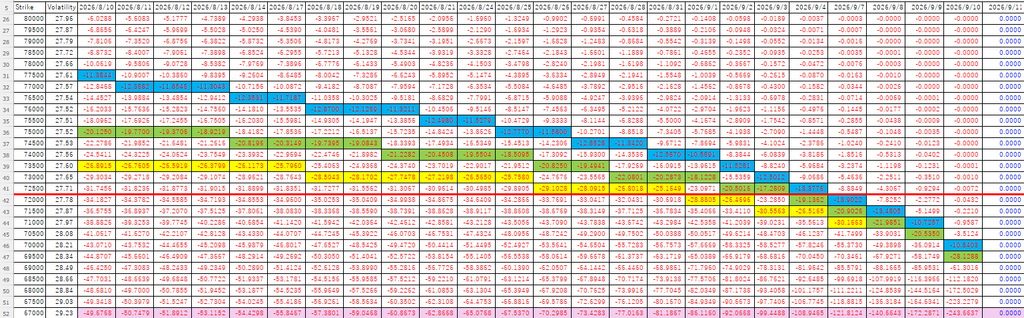
3つの戦略の結果を比較すると、権利行使価格が原資産価格に近づく速度が、セータ一定戦略<デルタ一定戦略<プレミアム一定戦略の順に大きくなっており、プレミアム一定戦略ではかなり大きい速度を示した。
各戦略で権利行使価格が原資産価格の5000円以内になる日付※括弧内はその日付の満期までの日数
| 戦略 | 初回デルタ0.05 | 初回デルタ0.10 | 初回デルタ0.15 |
| デルタ一定 | 9月3日(6) | 8月28日(10) | 8月20日(16) |
| プレミアム一定 | 9月1日(8) | 8月25日(13) | 8月19日(17) |
| セータ一定 | 9月7日(4) | 9月4日(5) | 9月1日(8) |
■プットオプションでのシミュレーション
同様に、日経225オプションのプットオプションのデルタ、プレミアムおよびセータの満期までの経日変化を権利行使価格毎にシミュレーションした。
パラメーターは上述のコールオプションのシミュレーションと同じである。
下の3つの表は、それぞれのローリングの方法でのシミュレーション結果である。
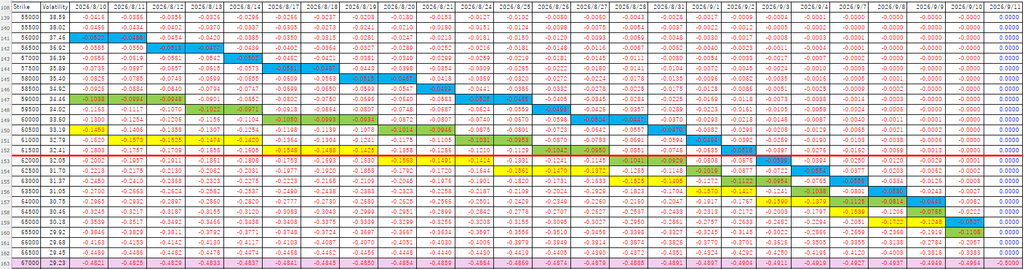
左から1列目は権利行使価格で55000円から67000まで500円刻みとした。その他は、上述のコールオプションのシミュレーションと同様である。
(デルタ一定戦略)
初回デルタ0.05:9月3日;初回デルタ1.0:8月28日;初回デルタ0.15:8月20日
(プレミアム一定戦略)
初回デルタ0.05:8月31日;初回デルタ1.0:8月24日;初回デルタ0.15:8月18日
(セータ一定戦略)
初回デルタ0.05:9月7日;初回デルタ1.0:9月3日;初回デルタ0.15:9月2日
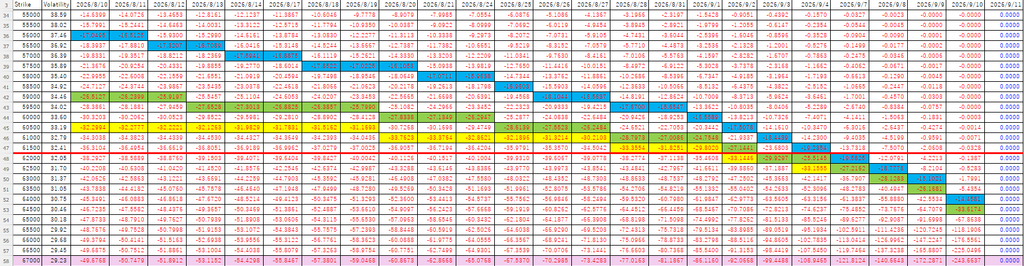
上述のコールオプションのシミュレーション結果と同様に、3つの戦略の結果を比較すると、プットオプションにおいても権利行使価格が原資産価格に近づく速度が、セータ一定戦略<デルタ一定戦略<プレミアム一定戦略の順に大きくなっており、プレミアム一定戦略ではかなり大きい速度を示した。
各戦略で権利行使価格が原資産価格の5000円以内になる日付※括弧内はその日付の満期までの日数
| 略 | 初回デルタ0.05 | 初回デルタ0.10 | 初回デルタ0.15 |
| デルタ一定 | 9月3日(6) | 8月28日(10) | 8月20日(16) |
| プレミアム一定 | 8月31日(9) | 8月24日(14) | 8月18日(18) |
| セータ一定 | 9月7日(4) | 9月3日(6) | 9月2日(7) |


まとめ
プレミアム一定戦略やデルタ一定戦略を取るのであれば、損失リスクを回避するために、低い値で設定するか、早めに次の限月に移行するのがよいと考える。
一方、セータ一定戦略は、満期近くまで安全圏で取引するため、比較的リスクの小さい戦略といえる。
【オプション投資に関する免責事項】
本ブログで発信している情報は、オプション取引の仕組みや戦略に関する情報提供を目的としており、特定の取引を推奨・勧誘するものではありません。オプション取引は高いレバレッジ効果により、短期間で手元資金を上回る非常に大きな損失が発生するリスクがあります。特にオプションの「売り(ショート)」戦略には原理的に無限大の損失リスクが存在します。
実際の取引にあたっては、取引ルールやリスクを十分に理解された上で、必ずご自身の判断と自己責任において行ってください。本ブログの情報に基づいて被ったいかなる損害・損失についても、当方は一切の責任を負いかねます。